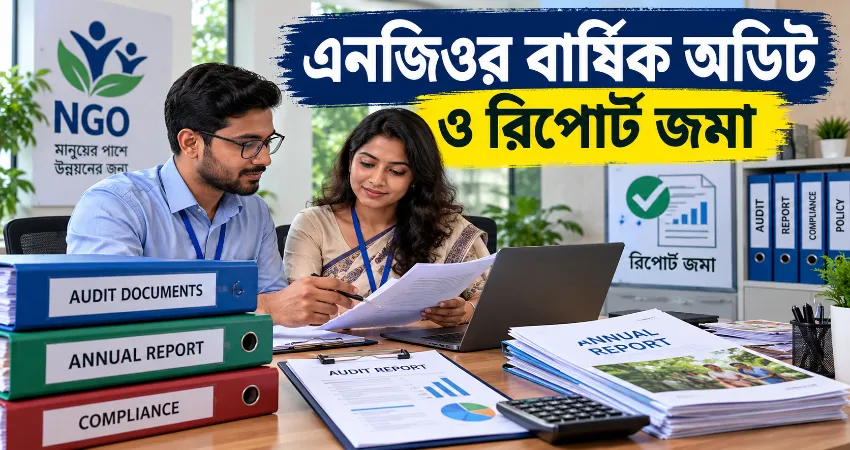
বাংলাদেশে একটি এনজিও পরিচালনার ক্ষেত্রে শুধু সামাজিক বা উন্নয়নমূলক কার্যক্রম বাস্তবায়ন করাই যথেষ্ট নয়। অর্থ কোথা থেকে এসেছে, অনুমোদিত খাতে কত টাকা ব্যয় হয়েছে, ব্যাংকের মাধ্যমে অর্থের প্রবাহ ঠিক আছে কি না এবং প্রকল্পের ঘোষিত লক্ষ্য অনুযায়ী কার্যক্রম হয়েছে কি না এসবের নির্ভরযোগ্য হিসাবও সংরক্ষণ করতে হয়। এ কারণেই বার্ষিক অডিট ও প্রতিবেদন জমা এনজিওর আর্থিক স্বচ্ছতা এবং নিয়ম মেনে পরিচালিত হওয়ার গুরুত্বপূর্ণ অংশ।
এনজিও বিষয়ক ব্যুরোর সাম্প্রতিক ই-সেবা পরিসংখ্যানে ২,৮০৪টি নিবন্ধিত এনজিও এবং ১৯৯০–১৯৯১ থেকে ২০২৫–২০২৬ অর্থবছর পর্যন্ত ৪০,৩৫৪টি প্রকল্পের তথ্য দেখানো হয়েছে। এত বড় একটি খাতে সঠিক হিসাব, নিরীক্ষা ও প্রতিবেদন যে কেন গুরুত্বপূর্ণ, এই পরিসংখ্যান থেকেই তা বোঝা যায়। বিশেষ করে বৈদেশিক অনুদান গ্রহণকারী প্রতিষ্ঠানের ক্ষেত্রে ২০১৬ সালের আইন, ২০২৬ সালের বিধিমালা এবং ব্যুরোর সময় সময় জারি করা নির্দেশনা অনুসরণ করা প্রয়োজন।
বার্ষিক অডিটকে শুধু অর্থবছর শেষে নিরীক্ষক ডেকে হিসাব পরীক্ষা করানো হিসেবে দেখলে ভুল হওয়ার ঝুঁকি থাকে। কার্যকর পদ্ধতি হলো পুরো বছরজুড়ে হিসাব, ব্যাংক লেনদেন, ভাউচার, অনুমোদিত বাজেট এবং প্রকল্পের বাস্তব কার্যক্রম এমনভাবে সংরক্ষণ করা, যাতে বছর শেষে প্রতিটি তথ্য সহজে যাচাই করা যায়। এই দৃষ্টিভঙ্গিই সময়মতো নির্ভুল অডিট রিপোর্ট তৈরির সবচেয়ে কার্যকর ভিত্তি।
এনজিওর বার্ষিক অডিট কেন প্রয়োজন
বৈদেশিক অনুদান (স্বেচ্ছাসেবামূলক কার্যক্রম) রেগুলেশন আইন অনুযায়ী সংশ্লিষ্ট এনজিওকে নির্ধারিত পদ্ধতিতে হিসাব সংরক্ষণ এবং বার্ষিক হিসাব বিবরণী প্রস্তুত করতে হয়। অডিটের মাধ্যমে মূলত যাচাই করা হয় প্রতিষ্ঠানের আয় ও ব্যয়ের হিসাব প্রকৃত লেনদেনের সঙ্গে মিলছে কি না, অনুমোদিত প্রকল্প অনুযায়ী অর্থ ব্যবহার হয়েছে কি না এবং প্রয়োজনীয় প্রমাণপত্র সংরক্ষিত আছে কি না। ভালো অডিট ব্যবস্থাপনা দাতা সংস্থা, নিয়ন্ত্রক কর্তৃপক্ষ এবং প্রতিষ্ঠানের পরিচালনা পর্ষদের কাছেও আর্থিক তথ্যকে অধিক নির্ভরযোগ্য করে।
২০২৬ সালের নিয়মে যে বিষয়গুলো বিশেষভাবে গুরুত্বপূর্ণ
২০২৬ সালের ৯ ফেব্রুয়ারি বৈদেশিক অনুদান (স্বেচ্ছাসেবামূলক কার্যক্রম) রেগুলেশন বিধিমালা, ২০২৬ জারি হয়। পরে ১০ এপ্রিল ২০২৬ তারিখে সংশোধন আইন প্রকাশিত হয়, যার সংশ্লিষ্ট সংশোধনগুলো ১১ ডিসেম্বর ২০২৫ থেকে কার্যকর বলে গণ্য হয়েছে। এনজিও বিষয়ক ব্যুরোর বর্তমান নির্দেশনা অনুযায়ী ব্যুরোর তালিকাভুক্ত চার্টার্ড অ্যাকাউন্ট্যান্ট ফার্ম দিয়ে হিসাব নিরীক্ষা করাতে হবে। একই নির্দেশনায় অডিট রিপোর্টের তিনটি অনুলিপি এবং সংস্থার বার্ষিক প্রতিবেদন তিন মাসের মধ্যে ব্যুরোতে দাখিল করার কথা বলা হয়েছে।
প্রকল্পে নিয়োজিত কোনো ব্যক্তি অনুমোদিত প্রকল্পের অর্থ ব্যবহার করে প্রকল্পসংক্রান্ত কাজে বিদেশ ভ্রমণ করলে সেই ভ্রমণের তথ্য সংশ্লিষ্ট এনজিওর বার্ষিক প্রতিবেদনে উল্লেখ করতে হবে। তাই বার্ষিক প্রতিবেদন তৈরির সময় প্রকল্পের অর্থে সম্পন্ন এ ধরনের বিদেশ ভ্রমণের অনুমোদন, উদ্দেশ্য ও ব্যয়ের তথ্যও সংশ্লিষ্ট নথির সঙ্গে মিলিয়ে দেখা উচিত।
অডিটের জন্য কোন হিসাব ও নথি আগে প্রস্তুত করা উচিত
একটি অডিট দ্রুত শেষ হবে কি না, তা অনেকাংশে নির্ভর করে সারা বছরের নথি কতটা গোছানো ছিল তার ওপর। হিসাব খাতা, নগদ বই, সাধারণ খতিয়ান, ব্যাংক বিবরণী, ব্যাংক সমন্বয় বিবরণী, আয় ও ব্যয়ের হিসাব, সম্পদ তালিকা, বেতনসংক্রান্ত নথি, ক্রয়সংক্রান্ত কাগজপত্র এবং প্রতিটি ব্যয়ের বিল ও ভাউচার নিয়মিত সংরক্ষণ করা প্রয়োজন। বৈদেশিক অনুদানের ক্ষেত্রে অনুমোদিত প্রকল্প প্রস্তাব, বাজেট এবং প্রকৃত ব্যয়ের মধ্যে পার্থক্য থাকলে তার গ্রহণযোগ্য ব্যাখ্যাও প্রস্তুত রাখতে হবে।
আইনে প্রকল্প সমাপ্তির পর সংশ্লিষ্ট ব্যয়ের ভাউচার পাঁচ বছর সংরক্ষণের বিধান রয়েছে। তাই প্রকল্প শেষ হয়ে যাওয়ার সঙ্গে সঙ্গে পুরোনো কাগজপত্র নষ্ট করা উচিত নয়। কাগজের নথির পাশাপাশি যথাযথভাবে সাজানো ডিজিটাল অনুলিপি রাখলে ভবিষ্যতে কোনো তথ্য চাওয়া হলে দ্রুত সরবরাহ করা সহজ হয়।
মাদার অ্যাকাউন্ট ও ব্যাংক হিসাব কেন অডিটে গুরুত্বপূর্ণ
বৈদেশিক মুদ্রা বা দেশীয় মুদ্রায় প্রাপ্ত সব বৈদেশিক অনুদানের অর্থ যেকোনো তফসিলি ব্যাংকের একটি নির্দিষ্ট মাদার অ্যাকাউন্টের মাধ্যমে গ্রহণ করতে হয়। অডিটের সময় অনুদান প্রাপ্তির তথ্য, মাদার অ্যাকাউন্টে জমা হওয়া অর্থ এবং প্রকল্পে স্থানান্তর বা ব্যয়ের হিসাবের মধ্যে মিল থাকা গুরুত্বপূর্ণ। ব্যাংক বিবরণী ও হিসাব বইয়ের অঙ্কে পার্থক্য পাওয়া গেলে অডিট সম্পন্ন করার আগে তার কারণ শনাক্ত করে প্রয়োজনীয় সমন্বয় করা উচিত।
অডিটের সময় অনুমোদিত বাজেট, ব্যাংকের প্রকৃত লেনদেন এবং হিসাব বইয়ের তথ্য পরস্পরের সঙ্গে সামঞ্জস্যপূর্ণ কি না তা যাচাই করা গুরুত্বপূর্ণ। তাই নিয়মিত ব্যাংক সমন্বয় সম্পন্ন করলে বছর শেষে হিসাবের পার্থক্য শনাক্ত করা এবং প্রয়োজনীয় সংশোধন করা তুলনামূলকভাবে সহজ হয়।
এফডি-৪ এবং প্রকল্পভিত্তিক ব্যয়ের হিসাব
বৈদেশিক অনুদান গ্রহণকারী এনজিওর নিরীক্ষায় এফডি-৪ একটি গুরুত্বপূর্ণ নির্ধারিত প্রত্যয়নপত্র। এতে সাধারণত প্রারম্ভিক অব্যবহৃত বৈদেশিক অনুদান, নিরীক্ষার সময়ে প্রাপ্ত অনুদান, ব্যবহৃত অর্থ এবং শেষে অব্যবহৃত অর্থের তথ্য দেখানো হয়। পাশাপাশি অনুমোদিত বাজেটের সঙ্গে প্রকৃত খাতভিত্তিক ব্যয়ের তুলনা সংশ্লিষ্ট ব্যয় বিবরণীতে উপস্থাপন করা হয়।
এখানে সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো প্রকল্পের অনুমোদিত বাজেটের খাত এবং হিসাবের খাতের নাম ও অর্থ যেন পরস্পরের সঙ্গে সামঞ্জস্যপূর্ণ হয়। অডিটের ঠিক আগে নতুনভাবে খাত সাজাতে গেলে ভুল হওয়ার সম্ভাবনা বাড়ে। তাই প্রকল্প শুরু হওয়ার সময় থেকেই হিসাব ব্যবস্থায় অনুমোদিত বাজেটের কাঠামো অনুসরণ করা ভালো।
বার্ষিক প্রতিবেদনে কী ধরনের তথ্য থাকা উচিত
আইন অনুযায়ী প্রতি অর্থবছর শেষে সংশ্লিষ্ট সময়ে সম্পাদিত কার্যক্রমের বিবরণসহ বার্ষিক প্রতিবেদন মহাপরিচালকের কাছে দাখিল করতে হয়। একটি কার্যকর বার্ষিক প্রতিবেদনে প্রকল্পের উদ্দেশ্য, কার্যক্রমের এলাকা, বাস্তবায়িত কাজ, উপকারভোগী, উল্লেখযোগ্য ফলাফল, অর্থ ব্যবহারের সারসংক্ষেপ এবং প্রাসঙ্গিক প্রশাসনিক তথ্য স্পষ্টভাবে থাকা উচিত। অনুমোদিত প্রকল্পের অর্থে বিদেশ ভ্রমণ হয়ে থাকলে বর্তমান আইনের আলোকে সেই তথ্যও অন্তর্ভুক্ত করতে হবে।
এখানে শুধু সফলতার বর্ণনা দেওয়াই যথেষ্ট নয়। প্রকল্পের নির্ধারিত লক্ষ্য থেকে কোনো কার্যক্রম পিছিয়ে থাকলে বা বাজেটের কোনো খাতে উল্লেখযোগ্য পার্থক্য হলে তার বাস্তব কারণ সংক্ষেপে ব্যাখ্যা করা প্রতিবেদনের বিশ্বাসযোগ্যতা বাড়ায়।
৫০ লাখ টাকা পর্যন্ত বৈদেশিক অনুদানের ক্ষেত্রে বিশেষ নিয়ম
বর্তমান আইনে কোনো এনজিও বছরে ৫০ লাখ টাকা পর্যন্ত বৈদেশিক অনুদান গ্রহণ করলে নির্ধারিত শর্তে ব্যুরোর প্রকল্প অনুমোদন প্রয়োজন হয় না। তবে প্রকল্পের সব কার্যক্রম ও এলাকা সম্পর্কে ব্যুরোকে আগে অবহিত করতে হয়। এটিকে অডিট বা প্রতিবেদন দাখিলের বাধ্যবাধকতা থেকে অব্যাহতি হিসেবে বিবেচনা করা যাবে না। ২০২৬ সালের বিধিমালা অনুযায়ী এ ধরনের প্রকল্প সমাপ্তির পর তিন মাসের মধ্যে ব্যুরোর তালিকাভুক্ত নিরীক্ষক ফার্মের প্রস্তুত করা নিরীক্ষা প্রতিবেদন ব্যুরোতে পাঠাতে হয়।
অডিট ও রিপোর্ট জমার আগে ব্যবহারিক যাচাই
জমা দেওয়ার আগে দায়িত্বপ্রাপ্ত কর্মকর্তা একটি চূড়ান্ত যাচাই করলে অনেক সাধারণ ত্রুটি এড়ানো যায়। বিশেষভাবে নিশ্চিত করতে হবে যে নিবন্ধন নম্বর ও মেয়াদ সঠিক আছে, অনুমোদিত প্রকল্পের তথ্য রিপোর্টের সঙ্গে মিলছে, ব্যাংক ও হিসাব বইয়ের অঙ্ক সমন্বিত, সব গুরুত্বপূর্ণ ব্যয়ের ভাউচার আছে, এফডি-৪-এর তথ্য মূল আর্থিক বিবরণীর সঙ্গে সামঞ্জস্যপূর্ণ এবং বার্ষিক প্রতিবেদনে বর্তমান বছরের বাস্তব কার্যক্রমই দেখানো হয়েছে।
- প্রকল্পভিত্তিক আলাদা হিসাব ও প্রয়োজনীয় নথি প্রস্তুত রাখুন।
- প্রতি মাসে ব্যাংক সমন্বয় সম্পন্ন করুন।
- বাজেটের খাত পরিবর্তন হলে অনুমোদন ও ব্যাখ্যার কাগজ সংরক্ষণ করুন।
- অডিট শুরু করার আগে ভাউচার ও সহায়ক দলিলের ধারাবাহিকতা পরীক্ষা করুন।
- জমা দেওয়ার আগে ব্যুরোর সর্বশেষ নোটিশ ও নির্দেশনা আবার যাচাই করুন।
ক্ষুদ্রঋণ কার্যক্রম পরিচালনাকারী এনজিওর ক্ষেত্রে অতিরিক্ত সতর্কতা
যেসব প্রতিষ্ঠান ক্ষুদ্রঋণ কার্যক্রম পরিচালনা করে এবং মাইক্রোক্রেডিট রেগুলেটরি অথরিটির সনদপ্রাপ্ত, তাদের ক্ষেত্রে এনজিও বিষয়ক ব্যুরোর পাশাপাশি মাইক্রোক্রেডিট রেগুলেটরি অথরিটির প্রযোজ্য নিয়মও অনুসরণ করতে হয়। মাইক্রোক্রেডিট রেগুলেটরি অথরিটি আইন অনুযায়ী ক্ষুদ্রঋণ প্রতিষ্ঠানের হিসাব সংরক্ষণ, বার্ষিক লাভ-লোকসান হিসাব ও ব্যালেন্স শিট প্রস্তুত এবং সেগুলোর অনুলিপি কর্তৃপক্ষের কাছে দাখিলের বিধান রয়েছে। প্রযোজ্য ক্ষেত্রে আর্থিক প্রতিবেদন ও নিরীক্ষা মান অনুসারে নিরীক্ষকের প্রতিবেদনও দাখিল করতে হয়। একই প্রতিষ্ঠানের ওপর একাধিক নিয়ন্ত্রক কর্তৃপক্ষের শর্ত প্রযোজ্য হলে প্রতিটির নথি ও সময়সীমা আলাদাভাবে যাচাই করা উচিত।
এনজিওর বার্ষিক অডিট ও রিপোর্ট সম্পর্কে ১০টি গুরুত্বপূর্ণ প্রশ্ন ও উত্তর
১. সব এনজিওকেই কি প্রতি বছর অডিট করাতে হয়?
অডিটের বাধ্যবাধকতা প্রতিষ্ঠানের নিবন্ধন, অর্থের উৎস এবং কার্যক্রমের ধরন অনুযায়ী নির্ধারিত হয়। এনজিও বিষয়ক ব্যুরোর অধীনে বৈদেশিক অনুদান গ্রহণকারী নিবন্ধিত সংস্থার ক্ষেত্রে বর্তমান নির্দেশনা অনুযায়ী তালিকাভুক্ত চার্টার্ড অ্যাকাউন্ট্যান্ট ফার্ম দিয়ে হিসাব নিরীক্ষা করানো প্রয়োজন। অন্য কর্তৃপক্ষের অধীনে নিবন্ধিত প্রতিষ্ঠানের ক্ষেত্রে সেই কর্তৃপক্ষের পৃথক নিয়মও পরীক্ষা করতে হবে।
২. এনজিও বিষয়ক ব্যুরোর জন্য যেকোনো অডিট ফার্ম নিয়োগ করা যাবে কি?
না। ব্যুরোর বর্তমান নির্দেশনায় ব্যুরো কর্তৃক তালিকাভুক্ত চার্টার্ড অ্যাকাউন্ট্যান্ট ফার্ম দিয়ে হিসাব নিরীক্ষা নিশ্চিত করার কথা বলা হয়েছে। তাই অডিট ফার্ম নিয়োগের আগে ব্যুরোর সর্বশেষ তালিকায় ফার্মটির নাম ও তালিকাভুক্তির অবস্থা যাচাই করা নিরাপদ পদ্ধতি।
৩. অডিট রিপোর্ট জমা দেওয়ার সময়সীমা কত?
এনজিও বিষয়ক ব্যুরোর বর্তমান নির্দেশনায় অডিট রিপোর্টের তিনটি অনুলিপি এবং সংস্থার বার্ষিক প্রতিবেদন তিন মাসের মধ্যে ব্যুরোতে দাখিল করার কথা বলা হয়েছে। আবার বছরে ৫০ লাখ টাকা পর্যন্ত বৈদেশিক অনুদানের বিশেষ ব্যবস্থায় ২০২৬ সালের বিধিমালা অনুযায়ী প্রকল্প সমাপ্তির পর তিন মাসের মধ্যে নিরীক্ষা প্রতিবেদন পাঠাতে হয়। তাই সংশ্লিষ্ট প্রকল্প, অনুমোদনপত্র এবং ব্যুরোর সর্বশেষ নির্দেশনায় উল্লেখ করা সময়সীমা মিলিয়ে দেখা উচিত।
৪. এফডি-৪ কী এবং কেন গুরুত্বপূর্ণ?
এফডি-৪ হলো নিরীক্ষকের প্রত্যয়নসংক্রান্ত নির্ধারিত একটি কাঠামো, যেখানে বৈদেশিক অনুদান গ্রহণ ও ব্যবহারের গুরুত্বপূর্ণ আর্থিক তথ্য উপস্থাপন করা হয়। এতে শুরুর স্থিতি, প্রাপ্ত অনুদান, ব্যয় এবং অবশিষ্ট অর্থের মতো তথ্য থাকে। ফলে এফডি-৪-এর অঙ্ক মূল আর্থিক বিবরণী, ব্যাংক হিসাব এবং প্রকল্পের ব্যয়ের সঙ্গে মিলতে হবে।
৫. প্রকল্পের সব ভাউচার কত বছর রাখতে হবে?
বৈদেশিক অনুদান সম্পর্কিত আইনে প্রকল্প সমাপ্তির পর সংশ্লিষ্ট ব্যয়ের ভাউচার পাঁচ বছর সংরক্ষণের বিধান রয়েছে। তাই অডিট হয়ে গেলেও সঙ্গে সঙ্গে পুরোনো ভাউচার নষ্ট করা উচিত নয়। ভবিষ্যৎ পরিদর্শন, যাচাই অথবা ব্যুরোর অতিরিক্ত তথ্য চাওয়ার ক্ষেত্রে এসব দলিল প্রয়োজন হতে পারে।
৬. বার্ষিক প্রতিবেদন এবং অডিট রিপোর্ট কি একই জিনিস?
না। অডিট রিপোর্ট মূলত প্রতিষ্ঠানের আর্থিক হিসাব ও লেনদেনের নিরীক্ষকের মতামত এবং সংশ্লিষ্ট আর্থিক বিবরণ নিয়ে তৈরি হয়। অন্যদিকে বার্ষিক প্রতিবেদন প্রতিষ্ঠানের কার্যক্রম, প্রকল্প বাস্তবায়ন, অর্জন ও অন্যান্য প্রাসঙ্গিক তথ্য তুলে ধরে। দুটি প্রতিবেদনের তথ্য পরস্পরের সঙ্গে সামঞ্জস্যপূর্ণ হওয়া জরুরি।
৭. বাজেটের তুলনায় কোনো খাতে বেশি বা কম ব্যয় হলে কী করতে হবে?
প্রথমে দেখতে হবে পরিবর্তনটি অনুমোদিত সীমার মধ্যে রয়েছে কি না এবং প্রয়োজনীয় অনুমোদন গ্রহণ করা হয়েছিল কি না। অডিটে অনুমোদিত বাজেটের সঙ্গে প্রকৃত ব্যয়ের পার্থক্য দেখানো হতে পারে, তাই উল্লেখযোগ্য পার্থক্যের গ্রহণযোগ্য ব্যাখ্যা ও সংশ্লিষ্ট অনুমোদনপত্র সংরক্ষণ করা উচিত। শুধু হিসাবের অঙ্ক পরিবর্তন করে পার্থক্য লুকানো সঠিক পদ্ধতি নয়।
৮. ব্যাংক হিসাবের সঙ্গে নগদ বইয়ের অঙ্ক না মিললে কী করা উচিত?
বছর শেষে অপেক্ষা না করে নিয়মিত ব্যাংক সমন্বয় করতে হবে। ব্যাংক চার্জ, ইস্যু করা কিন্তু এখনো নগদায়ন না হওয়া চেক, সরাসরি জমা অথবা রেকর্ড করতে দেরি হওয়া লেনদেনের কারণে পার্থক্য হতে পারে। প্রতিটি পার্থক্যের কারণ চিহ্নিত করে প্রয়োজনীয় হিসাব সংশোধন এবং প্রমাণপত্র সংরক্ষণ করা উচিত।
৯. প্রকল্পের টাকায় বিদেশ ভ্রমণ করলে তা কি রিপোর্টে দেখাতে হবে?
হ্যাঁ। বর্তমান সংশোধিত আইনে অনুমোদিত প্রকল্পের অর্থ ব্যবহার করে প্রকল্পসংক্রান্ত কোনো কাজে বিদেশ ভ্রমণ করা হলে সংশ্লিষ্ট এনজিওকে সেই ভ্রমণের বিষয় বার্ষিক প্রতিবেদনে উল্লেখ করতে হবে। তাই ভ্রমণের অনুমোদন, উদ্দেশ্য, ব্যয়ের তথ্য এবং সংশ্লিষ্ট প্রমাণপত্র একটি আলাদা নথিতে সংরক্ষণ করলে বার্ষিক প্রতিবেদন প্রস্তুত করা সহজ হবে।
১০. সময়মতো অডিট বা রিপোর্ট জমা না দিলে কী সমস্যা হতে পারে?
আইন, বিধিমালা বা ব্যুরোর আদেশ লঙ্ঘন হলে মহাপরিচালক লিখিত সতর্কতা বা নির্দিষ্ট সময়ের মধ্যে সংশোধনের নির্দেশ দিতে পারেন। নির্ধারিত পদ্ধতিতে নিবন্ধন বাতিল বা স্থগিত করা এবং স্বেচ্ছাসেবামূলক কার্যক্রম বন্ধ করার ব্যবস্থাও নেওয়া যেতে পারে। বিনা অনুমতিতে বৈদেশিক অনুদান গ্রহণের ক্ষেত্রে আইন অনুযায়ী আর্থিক জরিমানার বিধান রয়েছে। তাই প্রযোজ্য সময়সীমার আগেই অডিট ও প্রতিবেদন প্রস্তুত করে জমার প্রমাণ সংরক্ষণ করা উচিত।
গুরুত্বপূর্ণ নোট: এই নিবন্ধটি সাধারণ তথ্যের উদ্দেশ্যে প্রস্তুত করা হয়েছে। কোনো নির্দিষ্ট প্রতিষ্ঠানের ক্ষেত্রে সিদ্ধান্ত নেওয়ার আগে সংশ্লিষ্ট আইন, বিধিমালা, প্রকল্প অনুমোদনপত্র এবং এনজিও বিষয়ক ব্যুরো বা প্রযোজ্য নিয়ন্ত্রক কর্তৃপক্ষের সর্বশেষ নির্দেশনা যাচাই করুন।
উপসংহার
এনজিওর বার্ষিক অডিট ও রিপোর্ট জমা কেবল একটি আনুষ্ঠানিক কাজ নয়; এটি প্রতিষ্ঠানের আর্থিক স্বচ্ছতা, আইন মান্যতা এবং দাতা ও নিয়ন্ত্রক সংস্থার কাছে জবাবদিহিতার গুরুত্বপূর্ণ ভিত্তি। সঠিক পদ্ধতি হলো বছরজুড়ে হিসাব ও ভাউচার সংরক্ষণ, নিয়মিত ব্যাংক সমন্বয়, অনুমোদিত বাজেট অনুযায়ী প্রকল্পভিত্তিক হিসাব রাখা এবং সময়সীমার আগেই তালিকাভুক্ত অডিট ফার্মের মাধ্যমে নিরীক্ষা সম্পন্ন করা। আইন ও নির্দেশনা পরিবর্তিত হতে পারে বলে চূড়ান্ত প্রতিবেদন জমা দেওয়ার আগে এনজিও বিষয়ক ব্যুরো এবং প্রযোজ্য অন্য নিয়ন্ত্রক কর্তৃপক্ষের সর্বশেষ নোটিশ যাচাই করাও জরুরি।
🔥 Recommended For You