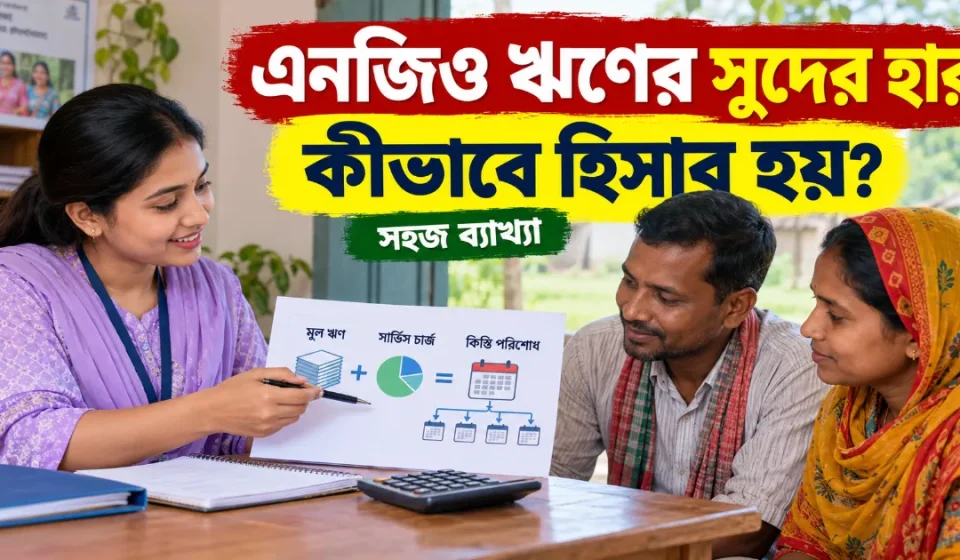
এনজিও থেকে ঋণ নেওয়ার সময় অনেকেই প্রথমে জানতে চান, কত টাকা হাতে পাবেন এবং প্রতি সপ্তাহে বা মাসে কত টাকা কিস্তি দিতে হবে। ঋণের মূল টাকার সঙ্গে কত টাকা অতিরিক্ত পরিশোধ করতে হবে, সেটিও হিসাব করা জরুরি।
বাংলাদেশের অনুমোদিত ক্ষুদ্রঋণ প্রতিষ্ঠানগুলো ঋণের অতিরিক্ত খরচ বোঝাতে সাধারণত ‘সেবা মাশুল’ বা ‘সার্ভিস চার্জ’ শব্দ ব্যবহার করে। ঋণের মেয়াদ, সেবা মাশুলের হার এবং কিস্তির সময়সূচির ওপর মোট পরিশোধযোগ্য টাকার পরিমাণ নির্ভর করে।
এখানে এনজিও ঋণের সুদের হার কীভাবে হিসাব হয়, তা সহজ নিয়ম ও কাল্পনিক উদাহরণ দিয়ে বোঝানো হয়েছে। সঙ্গে প্রযোজ্য নিয়ম এবং অতিরিক্ত খরচ যাচাইয়ের উপায় রয়েছে।
এনজিও ঋণের সুদ ও সেবা মাশুল বলতে কী বোঝায়?
ঋণচুক্তিতে যে পরিমাণ টাকা ধার হিসেবে নির্ধারিত হয়, সেটি মূল ঋণ। নির্দিষ্ট সময়ের জন্য এই অর্থ ব্যবহারের বিপরীতে মূল টাকার বাইরে যে অতিরিক্ত অর্থ পরিশোধ করতে হয়, তাকে সাধারণভাবে সুদ বলা হয়। নিয়ন্ত্রিত ক্ষুদ্রঋণে এই খরচ সেবা মাশুল নামে পরিচিত। ঋণ নেওয়ার সময় মূল ঋণ, হাতে পাওয়া টাকা এবং মোট পরিশোধযোগ্য অর্থের পার্থক্য বুঝে নেওয়া জরুরি।
বাংলাদেশে এনজিও ঋণের সর্বোচ্চ সেবা মাশুল কত?
মাইক্রোক্রেডিট রেগুলেটরী অথরিটির (এমআরএ) প্রকাশিত নির্দেশনা অনুযায়ী, নিয়ন্ত্রণাধীন ক্ষুদ্রঋণ প্রতিষ্ঠানের সাধারণ ক্ষুদ্রঋণে বার্ষিক সর্বোচ্চ সেবা মাশুল ২৪ শতাংশ। এই মাশুল ক্রমহ্রাসমান ঋণস্থিতির ভিত্তিতে গণনা করতে হয়। ১৩ অক্টোবর ২০২৬ তারিখে প্রকাশিত সংবাদ প্রতিবেদনেও কর্তৃপক্ষের নির্বাহী ভাইস চেয়ারম্যান ২৪ শতাংশ সর্বোচ্চ সীমার বিষয়টি নিশ্চিত করেছেন।
২৪ শতাংশ হলো সর্বোচ্চ সীমা, সবার জন্য বাধ্যতামূলক হার নয়। কোনো প্রতিষ্ঠান বা নির্দিষ্ট ঋণ কর্মসূচিতে কম হার থাকতে পারে। ঋণ নেওয়ার আগে প্রতিষ্ঠানের পরিচয়, অনুমোদন এবং নিজের ঋণচুক্তির শর্ত যাচাই করতে হবে।
ক্রমহ্রাসমান ঋণস্থিতি পদ্ধতিতে সুদ কীভাবে হিসাব হয়?
ক্রমহ্রাসমান পদ্ধতিতে প্রতিবার কিস্তি দেওয়ার পর বাকি মূল ঋণের ওপর পরবর্তী সময়ের মাশুল হিসাব করা হয়। ধরা যাক, কেউ ১০ হাজার টাকা ঋণ নিয়েছেন। কিস্তিতে মূল টাকা কমলে পরের মাসে নতুন বকেয়ার ওপর হিসাব হবে। এ কারণে ঋণ যত পরিশোধ হয়, মাশুলের ভিত্তি তত ছোট হতে থাকে।
সহজ সূত্র হলো: নির্দিষ্ট সময়ের সেবা মাশুল = ওই সময়ের শুরুতে বকেয়া মূল ঋণ × বার্ষিক হার × সময়ের অনুপাত। উদাহরণস্বরূপ, বার্ষিক ২৪ শতাংশ হারকে ১২ মাসে ভাগ করলে মাসিক হার হয় ২ শতাংশ। তবে প্রকৃত হিসাবের ক্ষেত্রে কিস্তির নির্ধারিত তারিখ, সময়ের ব্যবধান এবং ঋণচুক্তির প্রযোজ্য নিয়ম অনুসরণ করতে হবে।
স্থির মূল টাকার হিসাবের সঙ্গে পার্থক্য কোথায়?
স্থির মূল টাকার পদ্ধতিতে ঋণের শুরুতে নির্ধারিত সম্পূর্ণ মূল টাকার ওপর মাশুল হিসাব করা হয়। যেমন, ১০ হাজার টাকার ঋণে এক বছরের জন্য ২৪ শতাংশ স্থির হার ধরলে অতিরিক্ত অর্থ হবে ২ হাজার ৪০০ টাকা। অন্যদিকে, ক্রমহ্রাসমান পদ্ধতিতে নিয়মিত কিস্তির মাধ্যমে মূল ঋণ কমতে থাকলে একই ঘোষিত বার্ষিক হারে মোট মাশুলের পরিমাণ কম হয়।
এটি শুধু গণিতের উদাহরণ; নিয়ন্ত্রিত ক্ষুদ্রঋণে ২৪ শতাংশ স্থির হারকে অনুমোদিত ভাববেন না। ঘোষিত হার কীভাবে প্রয়োগ হচ্ছে, লিখিতভাবে জেনে নিন।
১০ হাজার টাকা এনজিও ঋণের হিসাব: ধাপে ধাপে উদাহরণ
ধরা যাক, একজন ব্যক্তি ১০,০০০ টাকা ঋণ নিয়েছেন। ঋণের মেয়াদ ১২ মাস এবং বার্ষিক সেবা মাশুলের হার ২৪ শতাংশ, যা ক্রমহ্রাসমান পদ্ধতিতে হিসাব করা হবে। প্রতি মাসে সমান ব্যবধানে কিস্তি এবং মাসিক ২ শতাংশ হার ধরলে কিস্তির পরিমাণ হবে প্রায় ৯৪৫ টাকা ৬০ পয়সা। এখানে সেবা মাশুলের বাইরে অন্য কোনো খরচ ধরা হয়নি।
প্রথম মাসে মাশুল: ১০,০০০ × ২% = ২০০ টাকা। প্রথম কিস্তির বাকি ৭৪৫ টাকা ৬০ পয়সা মূল ঋণ কমাবে। ফলে অবশিষ্ট মূল ঋণ হবে প্রায় ৯,২৫৪ টাকা ৪০ পয়সা।
দ্বিতীয় মাসে সেবা মাশুল হবে: ৯,২৫৪.৪০ × ২% = প্রায় ১৮৫ টাকা ৯ পয়সা। একই পদ্ধতিতে প্রথম ১১টি কিস্তি ৯৪৫ টাকা ৬০ পয়সা এবং শেষ কিস্তি ৯৪৫ টাকা ৫৫ পয়সা ধরলে মোট পরিশোধের পরিমাণ দাঁড়ায় ১১,৩৪৭ টাকা ১৫ পয়সা। অর্থাৎ ১০,০০০ টাকা মূল ঋণের বাইরে মোট সেবা মাশুল হবে প্রায় ১,৩৪৭ টাকা ১৫ পয়সা।
এটি একটি কাল্পনিক হিসাব, কোনো প্রতিষ্ঠানের প্রকৃত ঋণপ্রস্তাব নয়। এখানে সম্পূর্ণ ১০ হাজার টাকা ঋণ বিতরণ এবং অতিরিক্ত কোনো খরচ না থাকার শর্ত ধরা হয়েছে। বাস্তবে ঋণ বিতরণের তারিখ, প্রথম কিস্তির সময়, সাপ্তাহিক পরিশোধসূচি এবং পয়সার সমন্বয়ের কারণে মোট পরিশোধযোগ্য অর্থ ভিন্ন হতে পারে।
সাপ্তাহিক কিস্তিতে সেবা মাশুল কীভাবে নির্ধারিত হয়?
বাংলাদেশের অনেক ক্ষুদ্রঋণ কর্মসূচিতে সাপ্তাহিক কিস্তিতে ঋণ পরিশোধ করা হয়। মাইক্রোক্রেডিট রেগুলেটরী অথরিটির প্রকাশিত নির্দেশনা অনুযায়ী, এক বছর মেয়াদি সাপ্তাহিক কিস্তির সাধারণ ক্ষুদ্রঋণে প্রথম কিস্তির আগে অন্তত ১৫ দিনের বিরতি এবং কমপক্ষে ৪৬টি কিস্তির বিধান রয়েছে। ঋণ নেওয়ার আগে প্রতিষ্ঠানের দেওয়া পরিশোধসূচিতে কিস্তির সংখ্যা, তারিখ এবং মোট টাকার পরিমাণ মিলিয়ে নিতে হবে।
ঋণের মেয়াদ বাড়লে মোট খরচ কেন বাড়তে পারে?
ঋণের মেয়াদ দীর্ঘ হলে সাধারণত প্রতিটি কিস্তির চাপ কমে। কিন্তু মূল টাকা বেশি দিন বকেয়া থাকায় মোট সেবা মাশুল বেড়ে যেতে পারে। নিজের আয়ের সময় এবং মোট ফেরত দেওয়ার অঙ্ক একসঙ্গে বিবেচনা করা ভালো।
ঋণ পাওয়ার সময় কোন অতিরিক্ত খরচগুলো দেখবেন?
মূল ঋণ ও সেবা মাশুলের বাইরে ভর্তি ফি, ঋণের ফরম এবং পাশবই বাবদ নির্ধারিত খরচ থাকতে পারে। মাইক্রোক্রেডিট রেগুলেটরী অথরিটির প্রকাশিত নির্দেশনা অনুযায়ী, সাধারণ ক্ষুদ্রঋণে এসব খাতে সম্মিলিত খরচের সর্বোচ্চ সীমা ২৫ টাকা। এর বাইরে কোনো অর্থ দাবি করা হলে তা কোন নিয়মে নেওয়া হচ্ছে, লিখিতভাবে যাচাই করুন এবং পরিশোধের রসিদ সংগ্রহ করুন।
ঋণের সঙ্গে সঞ্চয় জমার শর্ত থাকলে সেই অর্থ সেবা মাশুল থেকে আলাদা হিসেবে বিবেচনা করতে হবে। ঋণ বিতরণের সময় কোনো টাকা কেটে রাখা হলে এর কারণ ও প্রযোজ্য নিয়ম লিখিতভাবে জানতে চান। আপনার নামে কত টাকা সঞ্চয় জমা হয়েছে, সেই অর্থ কখন ফেরত পাওয়া যাবে এবং ঋণচুক্তির অঙ্কের সঙ্গে হাতে পাওয়া টাকার পার্থক্য কেন, তা যাচাই করুন।
কিস্তির তালিকা দেখে নিজের হিসাব মিলাবেন যেভাবে
ঋণচুক্তি বা পরিশোধসূচি থেকে মূল ঋণের পরিমাণ, বার্ষিক সেবা মাশুলের হার, মেয়াদ, কিস্তির সংখ্যা এবং মোট পরিশোধযোগ্য টাকা জেনে নিন। এরপর সব কিস্তির পরিমাণ যোগ করুন। কিস্তিতে শুধু মূল ঋণ ও সেবা মাশুল থাকলে মোট পরিশোধ থেকে মূল ঋণ বাদ দিয়ে মাশুলের পরিমাণ বের করা যাবে। তবে কিস্তির সঙ্গে আলাদা সঞ্চয় জমা থাকলে সেটিকে ঋণের খরচ হিসেবে গণনা করবেন না।
প্রতিটি কিস্তির রসিদ ও পাশবইয়ের হিসাব মিলিয়ে রাখুন। পরিশোধের পরও বকেয়া মূল টাকা প্রত্যাশামতো কমছে না মনে হলে প্রতিষ্ঠানকে লিখিত হিসাব দিতে বলুন। মৌখিক তথ্যের ওপর নির্ভর করবেন না।
আগাম ঋণ শোধ করলে সেবা মাশুল কমবে কি?
ক্রমহ্রাসমান পদ্ধতিতে মূল ঋণ আগেই পরিশোধ করলে ভবিষ্যৎ সময়ের সেবা মাশুল কমতে পারে। তবে কত টাকা দিতে হবে এবং কোনো সমন্বয় প্রযোজ্য হবে কি না, তা সংশ্লিষ্ট নিয়ম ও ঋণচুক্তির শর্ত অনুযায়ী নির্ধারিত হবে। আগাম ঋণ পরিশোধের আগে প্রতিষ্ঠান থেকে বকেয়া মূল টাকা, প্রাপ্য মাশুল এবং মোট পরিশোধযোগ্য অর্থের লিখিত হিসাব সংগ্রহ করুন। ঋণ পরিশোধ শেষে ঋণমুক্তির প্রমাণ রাখুন।
ঋণ নেওয়ার আগে পরিশোধের সামর্থ্য যাচাই কেন জরুরি?
ধরা যাক, একজন ক্ষুদ্র ব্যবসায়ীর আয় প্রতিদিন সমান নয়; বিক্রি কম হলে সাপ্তাহিক কিস্তি দেওয়া কঠিন হতে পারে। ঋণের ব্যবহার, সম্ভাব্য আয় ও জরুরি খরচ আগে হিসাব করুন।
বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের একটি গবেষণা নিয়ে ১৩ অক্টোবর ২০২৬ তারিখে প্রকাশিত সংবাদ প্রতিবেদনে গ্রামীণ পরিবারের ঋণের কিস্তি পরিশোধের চাপের বিষয়টি উঠে এসেছে। গবেষণায় মূলত ২০১২ থেকে ২০২২ সালের তথ্য ব্যবহার করা হয়েছে। তাই এই ফলাফলকে বর্তমান সব ঋণগ্রহীতার পরিস্থিতি হিসেবে না দেখে নিজের আয়, ব্যয় ও কিস্তি পরিশোধের সামর্থ্য বিবেচনা করা উচিত।
প্রতিষ্ঠানের বৈধতা ও অভিযোগের পথ কীভাবে যাচাই করবেন?
এনজিওর সনদ নম্বর চেয়ে নিন এবং মাইক্রোক্রেডিট রেগুলেটরী অথরিটির অনলাইন সনদ যাচাই ব্যবস্থায় মিলিয়ে দেখুন। অপ্রকাশিত ফি বা ভুল হিসাবের অভিযোগ প্রথমে শাখায় জানান। সমাধান না হলে কাগজপত্রসহ নিয়ন্ত্রক কর্তৃপক্ষের সহায়তা নিন। কর্তৃপক্ষের প্রকাশিত যোগাযোগ নম্বর ১৬১৩৩।
তথ্যের ভিত্তি
এই নিবন্ধে সেবা মাশুলের হার, কিস্তি ও অতিরিক্ত খরচের তথ্য যাচাইয়ের জন্য মাইক্রোক্রেডিট রেগুলেটরী অথরিটির প্রকাশিত প্রতিবেদন, ২০২৬ সালে সর্বোচ্চ সেবা মাশুল সম্পর্কে কর্তৃপক্ষের বক্তব্য যাচাইয়ের জন্য ১৩ অক্টোবর ২০২৬-এর সংবাদ প্রতিবেদন এবং প্রতিষ্ঠানের নিবন্ধনসংক্রান্ত তথ্য যাচাইয়ের জন্য কর্তৃপক্ষের অনলাইন যাচাই সেবা অনুসরণ করা হয়েছে। নিয়ম পরিবর্তিত হলে সর্বশেষ প্রযোজ্য সরকারি নির্দেশনাই অনুসরণ করতে হবে।
এনজিও ঋণের সুদের হিসাব নিয়ে ১০টি সাধারণ প্রশ্ন ও উত্তর
১. সব এনজিও কি ২৪ শতাংশ সেবা মাশুল নেয়?
না। ২৪ শতাংশ নিয়ন্ত্রণাধীন সাধারণ ক্ষুদ্রঋণের সর্বোচ্চ বার্ষিক সীমা, নির্দিষ্ট বাধ্যতামূলক হার নয়। প্রতিষ্ঠান ও ঋণ কর্মসূচিভেদে কম হার থাকতে পারে। তাই ঋণ নেওয়ার আগে ঘোষিত হার এবং তা কোন পদ্ধতিতে গণনা হবে, দুটোই জানতে হবে।
২. ২৪ শতাংশ হার মানে কি ১০ হাজার টাকায় ২ হাজার ৪০০ টাকা দিতে হবে?
অবশ্যই নয়। পুরো এক বছর একই ১০ হাজার টাকা বকেয়া থাকলে ওই সরল হিসাব আসে। কিন্তু নিয়মিত কিস্তিতে মূল টাকা কমলে ক্রমহ্রাসমান পদ্ধতিতে পরবর্তী মাশুলও ছোট হয়। শুধু মূল ঋণের ২৪ শতাংশকে মোট খরচ ভাববেন না।
৩. সাপ্তাহিক ও মাসিক কিস্তির মধ্যে কোনটি ভালো?
এটি আয়ের ধরন ও ঋণের শর্তের ওপর নির্ভর করে। নিয়মিত সাপ্তাহিক বিক্রি থাকলে সাপ্তাহিক কিস্তি সুবিধাজনক হতে পারে। কিন্তু মাস শেষে বেতন বা মৌসুমি আয় পেলে অন্য সময়সূচি মানানসই হতে পারে। সিদ্ধান্তের আগে মোট মাশুলও তুলনা করুন।
৪. ঋণের কিস্তিতে কি শুধু সুদের টাকা থাকে?
সাধারণত না। প্রতিটি কিস্তির মধ্যে মূল ঋণ ফেরত দেওয়ার অংশ এবং নির্ধারিত সময়ের সেবা মাশুলের অংশ থাকে। ক্রমহ্রাসমান ভিত্তিতে সমান কিস্তির উদাহরণে শুরুর দিকে মাশুলের অংশ বেশি এবং পরের দিকে মূল টাকা ফেরতের অংশ বেশি হতে পারে।
৫. এনজিও ঋণের হিসাব কি মোবাইলের গণনাযন্ত্রে করা যায়?
প্রাথমিক ধারণার জন্য করা যায়। বকেয়া মূল টাকা, বার্ষিক হার ও সময়ের অনুপাত দিয়ে মাশুল হিসাব করুন। তবে সমান কিস্তির সঠিক পরিমাণ জানতে সম্পূর্ণ পরিশোধসূচি দরকার। সাধারণ গুণের হিসাবকে চূড়ান্ত দাবি হিসেবে ধরে নেবেন না।
৬. ঋণ বিতরণের সময় সঞ্চয় কেটে রাখলে কি সুদের হার বেড়ে যায়?
ঋণ বিতরণের সময় সঞ্চয়ের নামে টাকা কেটে রাখলেও চুক্তিতে উল্লেখ করা সেবা মাশুলের হার নিজে থেকে বদলে যায় না। তবে হাতে পাওয়া অর্থ কমে গেলে ঋণের প্রকৃত খরচের হিসাব প্রভাবিত হতে পারে। তাই এমন কর্তনের বৈধতা, সঞ্চয়ে জমা হওয়া অর্থ এবং সেই টাকা ফেরতের শর্ত লিখিতভাবে যাচাই করুন।
৭. কিস্তি দিতে দেরি হলে কী হবে?
বিলম্বের ক্ষেত্রে কী নিয়ম প্রযোজ্য হবে, তা চুক্তি ও নিয়ন্ত্রক নির্দেশনার ওপর নির্ভর করে। অতিরিক্ত অর্থ দাবি করা হলে কোন শর্ত অনুযায়ী তা চাওয়া হচ্ছে, লিখিত ব্যাখ্যা চান। সমস্যা আগেই বুঝতে পারলে সময়মতো প্রতিষ্ঠানকে জানিয়ে সমাধানের উপায় আলোচনা করুন।
৮. একাধিক এনজিও থেকে ঋণ নেওয়া কি উপযুক্ত?
প্রতিটি ঋণ আলাদাভাবে ছোট মনে হলেও একসঙ্গে সব কিস্তি পরিশোধ কঠিন হতে পারে। নতুন ঋণ দিয়ে পুরোনো কিস্তি দেওয়ার অভ্যাস আর্থিক চাপ বাড়ায়। সব ঋণের মোট মাসিক বা সাপ্তাহিক পরিশোধ একত্রে হিসাব করে তবেই নতুন সিদ্ধান্ত নেওয়া উচিত।
৯. ঋণ আগাম পরিশোধ করলে কি পুরো বছরের মাশুল দিতে হবে?
এটি স্বয়ংক্রিয়ভাবে ধরে নেওয়া ঠিক নয়। ক্রমহ্রাসমান ঋণে আগাম পরিশোধের পর অবশিষ্ট সময়ের হিসাব ও প্রযোজ্য রেয়াত যাচাই করা দরকার। প্রতিষ্ঠান থেকে চূড়ান্ত পরিশোধের লিখিত হিসাব নিন।
১০. এনজিওর সুদের হিসাব ভুল মনে হলে কোথায় যাব?
প্রথমে ঋণচুক্তি, কিস্তির তালিকা, পাশবই ও রসিদ একসঙ্গে মিলিয়ে দেখুন। এরপর শাখার দায়িত্বপ্রাপ্ত কর্মকর্তার কাছে লিখিতভাবে ব্যাখ্যা চান। সমাধান না হলে প্রতিষ্ঠানের অভিযোগ ব্যবস্থাপনা এবং প্রয়োজন অনুযায়ী মাইক্রোক্রেডিট রেগুলেটরী অথরিটির সহায়তা নিন।
উপসংহার
এনজিও ঋণের সুদের হিসাব বুঝতে মূল ঋণের পরিমাণ, বার্ষিক সেবা মাশুল, ক্রমহ্রাসমান পদ্ধতি এবং কিস্তির সময়সূচি জানা সবচেয়ে জরুরি। শুধু ঘোষিত হার বা কিস্তির অঙ্ক নয়, মোট কত টাকা ফেরত দিতে হবে এবং হাতে কত টাকা পাবেন, সেটিও যাচাই করুন। লিখিত হিসাব মিলিয়ে নিজের সামর্থ্য অনুযায়ী ঋণ নিলে অপ্রত্যাশিত আর্থিক চাপ এড়ানো সহজ হয়।
🔥 Recommended For You