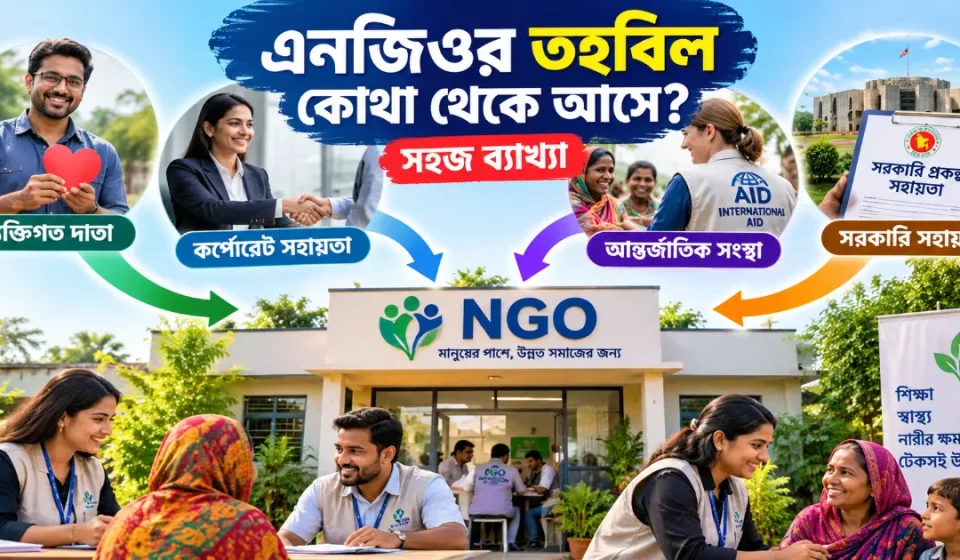
গ্রামের দরিদ্র পরিবারের আয় বাড়ানো, শিক্ষাবঞ্চিত শিশুদের পড়াশোনা কিংবা দুর্যোগে ক্ষতিগ্রস্ত মানুষকে সহায়তা করার কাজে অনেক এনজিও যুক্ত থাকে। তাই স্বাভাবিক প্রশ্ন হলো, এনজিওর তহবিল কোথা থেকে আসে এবং সেই অর্থ কীভাবে ব্যবহার করা হয়?
বাংলাদেশে এনজিওর অর্থের উৎস একরকম নয়। কোনো সংস্থা বিদেশি দাতাদের অনুদানে কাজ করে, কোনোটি স্থানীয় মানুষের সহায়তা পায়, আবার কোনোটি ক্ষুদ্রঋণ ও সেবামূলক কার্যক্রম থেকে আয় করে। সরকারি প্রতিষ্ঠান, বেসরকারি উদ্যোগ ও বিভিন্ন উন্নয়ন সহযোগীর অর্থায়নও গুরুত্বপূর্ণ ভূমিকা রাখে। তবে সব অর্থই অনুদান নয়; কিছু অর্থ নির্দিষ্ট শর্তে ফেরত দিতে হয়। তহবিলের ধরন বুঝলে এনজিওর আয়, ব্যয় ও জবাবদিহি মূল্যায়ন সহজ হয়।
এনজিওর তহবিল বলতে কী বোঝায়?
এনজিওর তহবিল হলো প্রতিষ্ঠানের অনুমোদিত লক্ষ্য বাস্তবায়নের জন্য পাওয়া ও সংরক্ষিত আর্থিক সম্পদ। এর মধ্যে দান, চাঁদা, সেবার আয় ও ঋণ থাকতে পারে। অনুদান সাধারণত ফেরত দিতে হয় না; ঋণ পরিশোধের দায় থাকে; আর সদস্যের সঞ্চয় প্রতিষ্ঠানের নিজের আয় নয়।
এনজিওর অর্থায়নের প্রধান উৎসগুলো
দেশীয় ব্যক্তি ও সমাজের অনুদান
স্থানীয় বাসিন্দা, প্রবাসী পরিবারের স্বজন, ব্যবসায়ী বা শুভাকাঙ্ক্ষীরা নিজেদের সামর্থ্য অনুযায়ী অর্থ ও প্রয়োজনীয় সামগ্রী দিতে পারেন। অনেক ছোট সংগঠন এভাবেই শিক্ষাসামগ্রী, চিকিৎসা সহায়তা বা জরুরি খাদ্য বিতরণ করে। নিয়মিত ছোট অনুদান বড় দাতার ওপর নির্ভরতা কমায়। রসিদ সংরক্ষণ জরুরি।
বিদেশি সরকার ও আন্তর্জাতিক দাতা প্রতিষ্ঠান
বিদেশি সরকার, উন্নয়ন সহযোগী, আন্তর্জাতিক দাতব্য প্রতিষ্ঠান এবং বিদেশে বসবাসকারী ব্যক্তিরা বাংলাদেশে অনুমোদিত জনকল্যাণমূলক কাজে অনুদান দিতে পারেন। শিক্ষা, স্বাস্থ্য, নিরাপদ পানি, জলবায়ু অভিযোজন ও দুর্যোগ মোকাবিলায় এই অর্থ ব্যবহার করা হয়। অনুদানের চুক্তি ও অনুমোদিত প্রকল্প অনুযায়ী অর্থ ব্যয়ের খাত নির্ধারিত থাকে। তাই নির্ধারিত উদ্দেশ্যের বাইরে অর্থ ব্যবহার করা যায় না।
সরকারি প্রকল্প ও উন্নয়ন অংশীদারত্ব
সরকার কখনো নির্দিষ্ট উন্নয়ন কর্মসূচি বাস্তবায়নে যোগ্য বেসরকারি সংস্থার সহযোগিতা নেয়। সেবা প্রদানের চুক্তি, প্রকল্প সহায়তা বা প্রযোজ্য সরকারি কর্মসূচির মাধ্যমে অর্থ আসতে পারে। যেমন প্রত্যন্ত এলাকায় প্রশিক্ষণ কিংবা সামাজিক সুরক্ষা সম্পর্কিত কাজ। অর্থায়ন নির্ভর করে নির্বাচন, চুক্তি ও যোগ্যতার ওপর।
প্রতিষ্ঠানের সামাজিক দায়বদ্ধতা তহবিল
ব্যাংক ও বিভিন্ন ব্যবসাপ্রতিষ্ঠান সামাজিক দায়বদ্ধতার অংশ হিসেবে জনকল্যাণমূলক উদ্যোগে সহায়তা করে। শিক্ষাবৃত্তি, প্রতিবন্ধী ব্যক্তিদের সহায়তা, পরিবেশ সংরক্ষণ বা স্বাস্থ্যসেবায় এ অর্থ ব্যয় হতে পারে। এতে স্বচ্ছতা ও অর্থদাতার নীতিমালা গুরুত্বপূর্ণ।
সদস্য চাঁদা ও স্থানীয় তহবিল সংগ্রহ
সদস্যভিত্তিক সংগঠনগুলো ভর্তি ফি, বার্ষিক চাঁদা অথবা স্বেচ্ছা সহযোগিতা থেকে অর্থ সংগ্রহ করে। স্থানীয় অনুষ্ঠান, জনসচেতনতামূলক আয়োজন ও বিশেষ সহায়তা কর্মসূচিও তহবিল তৈরির সুযোগ দেয়। চাঁদা, অনুদান ও ফেরতযোগ্য সঞ্চয়ের হিসাব পৃথক রাখা উচিত।
ক্ষুদ্রঋণ কার্যক্রম ও সেবামাশুল
যেসব এনজিও মাইক্রোক্রেডিট রেগুলেটরি অথরিটির সনদ ও প্রযোজ্য বিধি মেনে ক্ষুদ্রঋণ পরিচালনা করে, তারা ঋণের কিস্তি থেকে মূল টাকা ফেরত পায় এবং নির্ধারিত সেবামাশুল থেকে পরিচালন ব্যয়ের অর্থ পেতে পারে। ফেরত পাওয়া মূল টাকা নতুন অনুদান বা মুনাফা নয়; তা পুনরায় ঋণ দেওয়ার কাজে ব্যবহার করা যেতে পারে। সদস্যদের সঞ্চয়ও প্রতিষ্ঠানের নিজস্ব আয় নয়।
পল্লী কর্ম-সহায়ক ফাউন্ডেশন ও অন্যান্য সহায়তা
পল্লী কর্ম-সহায়ক ফাউন্ডেশন সহযোগী প্রতিষ্ঠানের মাধ্যমে দারিদ্র্য বিমোচন ও অন্তর্ভুক্তিমূলক অর্থায়নে কাজ করে। প্রতিষ্ঠানটি জানিয়েছে, ২০২৪–২৫ অর্থবছরে সহযোগী সংস্থাগুলোকে প্রায় ৯ হাজার ৩৪০ কোটি টাকা ঋণ দিয়েছে। এই অর্থ সাধারণ দান নয়; ঋণ ও কর্মসূচির শর্ত অনুযায়ী ব্যবহার করতে হয়।
নিজস্ব সেবা ও সামাজিক উদ্যোগের আয়
কিছু সংস্থা প্রশিক্ষণ, স্বাস্থ্যসেবা, প্রকাশনা বা সামাজিক উদ্যোগ থেকে আয় করতে পারে। অনুমোদিত উদ্দেশ্য ও প্রচলিত আইন অনুযায়ী এই অর্থ পুনরায় জনকল্যাণমূলক কাজে ব্যবহার করা হয়। অলাভজনক হওয়ার অর্থ এই নয় যে কোনো আয় থাকবে না; বরং প্রতিষ্ঠানের আয় ব্যক্তিগত মুনাফা হিসেবে বণ্টন না করে নির্ধারিত কাজে ব্যবহার করাই মূল বিষয়।
বাংলাদেশে বিদেশি অনুদানের সাম্প্রতিক চিত্র
২০২৬ সালের ১৮ জুলাই প্রকাশিত ফিন্যান্সিয়াল এক্সপ্রেসের প্রতিবেদনে এনজিও বিষয়ক ব্যুরোর তথ্য অনুযায়ী, ২০২৫–২৬ অর্থবছরে বাংলাদেশে এনজিওগুলো প্রায় ৮৩ কোটি ৮২ লাখ ৫০ হাজার মার্কিন ডলার বৈদেশিক অনুদান পেয়েছে। এটি আগের অর্থবছরের তুলনায় ৫ দশমিক ৪৬ শতাংশ বেশি। তবে এই পরিমাণ শুধু বৈদেশিক অনুদানের হিসাব; দেশীয় অনুদান, ঋণ ও নিজস্ব সেবার আয় এর অন্তর্ভুক্ত নয়।
২০২৬ সালের ৬ অক্টোবর বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের উপস্থাপিত গবেষণা অনুযায়ী, আনুমানিক ২ হাজার ২০০টি ক্ষুদ্র ও মাঝারি এনজিও বৈদেশিক অর্থায়ন কমে যাওয়ার ঝুঁকিতে রয়েছে। বিশেষ করে যেসব সংস্থার ক্ষুদ্রঋণ কার্যক্রম নেই এবং যারা বিদেশি অনুদানের ওপর অতিরিক্ত নির্ভরশীল, তাদের ঝুঁকি বেশি। তাই সামগ্রিকভাবে বিদেশি অনুদান বাড়লেও সব এনজিওর আর্থিক পরিস্থিতি সমান নয়।
অনুদানের প্রতিশ্রুতি থেকে বাস্তব কাজ পর্যন্ত
কোনো দাতা অর্থ দিতে সম্মত হলেই পুরো টাকা এনজিওর হাতে আসে না। প্রথমে প্রয়োজন নির্ধারণ, প্রকল্প প্রস্তাব, বাজেট ও ফলাফল পরিমাপের পরিকল্পনা তৈরি হয়। এরপর দাতার সম্মতি, প্রযোজ্য কর্তৃপক্ষের অনুমোদন এবং ব্যাংকিং প্রক্রিয়া সম্পন্ন হয়। কাজের অগ্রগতি ও শর্তপূরণ অনুযায়ী অনেক সময় ধাপে ধাপে অর্থ ছাড় করা হয়। তাই অনুমোদিত অর্থ, প্রতিশ্রুত অর্থ এবং বাস্তবে ছাড়কৃত অর্থ আলাদা করে দেখা জরুরি।
বিদেশি তহবিল গ্রহণে বাংলাদেশের নিয়ম
বাংলাদেশে বৈদেশিক অনুদানে স্বেচ্ছাসেবামূলক কার্যক্রম পরিচালনার ক্ষেত্রে বৈদেশিক অনুদান (স্বেচ্ছাসেবামূলক কার্যক্রম) রেগুলেশন আইন, ২০১৬ এবং এর ২০২৬ সালের সংশোধন প্রযোজ্য। এ ধরনের কাজে সংস্থার এনজিও বিষয়ক ব্যুরোতে নিবন্ধন প্রয়োজন। সাধারণভাবে বৈদেশিক অনুদানের জন্য প্রকল্প অনুমোদনও নিতে হয়। তবে নিবন্ধিত এনজিও বছরে ৫০ লাখ টাকা পর্যন্ত বৈদেশিক অনুদান গ্রহণের ক্ষেত্রে ব্যুরোর পূর্বানুমোদন ছাড় পেতে পারে। এ অবস্থায় প্রকল্পের কাজ ও এলাকা সম্পর্কে ব্যুরোকে আগে জানাতে হয় এবং প্রকল্প শেষে নির্ধারিত সময়ের মধ্যে নিরীক্ষা প্রতিবেদন জমা দিতে হয়। অনুমোদিত প্রকল্পে প্রশাসনিক ব্যয় মোট অনুমোদিত ব্যয়ের ২০ শতাংশের বেশি হতে পারে না।
এসব বিধান বৈদেশিক অনুদানের ক্ষেত্রে প্রযোজ্য। শুধু দেশীয় অর্থে পরিচালিত সংগঠনের নিবন্ধন ও অনুমতির নিয়ম তাদের কাঠামো ও কার্যক্রম অনুযায়ী আলাদাভাবে নির্ধারিত হতে পারে।
টাকা ঠিকভাবে ব্যয় হচ্ছে কি না বুঝবেন যেভাবে
শুধু বড় অঙ্কের অনুদানের খবর দেখেই কোনো এনজিওকে সফল বলা যায় না। বাস্তবে কতজন সেবা পেয়েছেন, পরিকল্পিত কাজ সময়মতো হয়েছে কি না এবং ব্যয়ের প্রমাণ আছে কি না, তা দেখতে হয়। উদাহরণস্বরূপ, প্রশিক্ষণের জন্য বরাদ্দ থাকলে প্রশিক্ষণার্থীর উপস্থিতি, বাস্তব দক্ষতা অর্জন এবং পরবর্তী ফলাফল যাচাই করা প্রয়োজন। এতে মানুষের প্রকৃত উপকার বোঝা যায়।
সংস্থার নিবন্ধন নম্বর, সাম্প্রতিক বার্ষিক প্রতিবেদন, নিরীক্ষিত আর্থিক বিবরণী ও প্রকল্পের মেয়াদ যাচাই করুন। বৈদেশিক অনুদানে কাজ করা সংস্থার নাম এনজিও বিষয়ক ব্যুরোর নিবন্ধন তালিকায় এবং ক্ষুদ্রঋণ পরিচালনাকারী প্রতিষ্ঠানের সনদ মাইক্রোক্রেডিট রেগুলেটরি অথরিটির যাচাই সেবায় মিলিয়ে নিতে পারেন। বড় প্রকল্পের ক্ষেত্রে দাতার নাম, কাজের এলাকা ও অভিযোগ জানানোর ব্যবস্থাও দেখুন।
দীর্ঘমেয়াদে তহবিল টিকিয়ে রাখার উপায়
একটি ভালো আর্থিক পরিকল্পনায় কয়েকটি বৈধ উৎস রাখা হয়, যাতে কোনো দাতা সরে গেলে প্রয়োজনীয় সেবা হঠাৎ বন্ধ না হয়। সংস্থার উচিত জরুরি ব্যয়ের জন্য অনুমোদিত সঞ্চিত তহবিলের পরিকল্পনা করা, নিয়মিত হিসাব প্রকাশ করা এবং বাস্তব ফলাফলের ভিত্তিতে নতুন সহায়তা চাওয়া। শর্তযুক্ত অর্থ অনুমোদিত কাজেই ব্যবহার করতে হবে।
তথ্য যাচাইয়ের নির্ভরযোগ্য উৎস
পরিসংখ্যান, আইন ও নিবন্ধন যাচাইয়ের জন্য এনজিও বিষয়ক ব্যুরো, নিবন্ধিত এনজিওর সরকারি তালিকা, সংশোধিত বৈদেশিক অনুদান আইন, পল্লী কর্ম-সহায়ক ফাউন্ডেশনের প্রকাশনা, বৈদেশিক অনুদানের পরিসংখ্যান, উন্নয়ন গবেষণার প্রতিবেদন এবং ক্ষুদ্রঋণ প্রতিষ্ঠানের সনদ যাচাই সেবা দেখতে পারেন।
এনজিওর তহবিল সম্পর্কে ১০টি সাধারণ প্রশ্ন ও উত্তর
১. এনজিও কি শুধু বিদেশ থেকে টাকা পায়?
না। দেশীয় ব্যক্তি, স্থানীয় ব্যবসাপ্রতিষ্ঠান, সদস্য চাঁদা, সরকারি কর্মসূচি এবং অনুমোদিত নিজস্ব সেবা থেকেও অর্থ আসতে পারে। প্রতিটি সংস্থার কাজ ও আইনি অবস্থান অনুযায়ী উৎস ভিন্ন হয়। তাই বিদেশি অনুদান না পেলেও কিছু সংস্থা সীমিত পরিসরে কার্যক্রম চালাতে পারে।
২. এনজিওকে দেওয়া অনুদান কি ফেরত দিতে হয়?
প্রকৃত অনুদান সাধারণত ফেরতযোগ্য নয়, তবে তা দাতার অনুমোদিত উদ্দেশ্যে ব্যবহার করতে হয়। বিপরীতে কোনো ফাউন্ডেশন বা আর্থিক প্রতিষ্ঠান থেকে নেওয়া ঋণ চুক্তি অনুযায়ী ফেরত দিতে হয়। হিসাব দেখার সময় অনুদান ও ঋণ আলাদা করাই সবচেয়ে গুরুত্বপূর্ণ।
৩. বিদেশি অনুদান গ্রহণের জন্য কী অনুমতি লাগে?
বাংলাদেশে বৈদেশিক অনুদানে স্বেচ্ছাসেবামূলক কাজ করতে এনজিও বিষয়ক ব্যুরোতে নিবন্ধন প্রয়োজন। সাধারণভাবে প্রকল্প অনুমোদনও নিতে হয়। তবে নিবন্ধিত এনজিও বছরে ৫০ লাখ টাকা পর্যন্ত বৈদেশিক অনুদানের ক্ষেত্রে ব্যুরোর পূর্বানুমোদন ছাড় পেতে পারে; সে ক্ষেত্রে প্রকল্পের কাজ ও এলাকা আগেই জানাতে এবং প্রকল্প শেষে নিরীক্ষা প্রতিবেদন জমা দিতে হয়।
৪. এনজিও কি সরকারি অর্থ পেতে পারে?
পারে, যদি সংশ্লিষ্ট সরকারি কর্মসূচি, চুক্তি বা অংশীদারত্বে যোগ্য হিসেবে নির্বাচিত হয়। তবে শুধু নিবন্ধিত হলেই সরকারি অর্থ পাওয়া যায় না। কাজের অভিজ্ঞতা, আর্থিক সক্ষমতা, প্রস্তাবিত সেবা এবং প্রযোজ্য সরকারি বিধির ওপর সিদ্ধান্ত নির্ভর করে।
৫. ক্ষুদ্রঋণের কিস্তির টাকা কি এনজিওর লাভ?
পুরো কিস্তি লাভ নয়। এতে মূল ঋণের ফেরত অংশ এবং নির্ধারিত সেবামাশুল থাকতে পারে। ঋণের মূল টাকা পুনরায় ঋণ কার্যক্রমে ব্যবহৃত হয়; কর্মী ও পরিচালন ব্যয়ও রয়েছে। তাই মোট কিস্তি আদায়কে প্রতিষ্ঠানের নিট আয় বলা ভুল।
৬. সদস্যদের সঞ্চয় কি এনজিও ইচ্ছামতো খরচ করতে পারে?
না। প্রযোজ্য নিয়মের অধীনে গ্রহণ করা সদস্যের সঞ্চয় একটি দায়, সাধারণ অনুদান নয়। এর নিরাপত্তা, হিসাবরক্ষণ ও ফেরতের শর্ত বজায় রাখতে হয়। কোনো প্রতিষ্ঠানের আর্থিক বিবরণীতে সদস্য সঞ্চয়কে নিজস্ব আয় হিসেবে দেখানো হলে বিষয়টি যাচাই করা প্রয়োজন।
৭. ছোট এনজিও কীভাবে নতুন তহবিল পেতে পারে?
প্রথমে পরিষ্কার লক্ষ্য, বৈধ নিবন্ধন, বাস্তবসম্মত বাজেট এবং আগের কাজের প্রমাণ তৈরি করা দরকার। তারপর স্থানীয় দাতা, উপযুক্ত ফাউন্ডেশন বা উন্মুক্ত প্রকল্প আহ্বান খুঁজতে পারে। সম্ভাব্য দাতাকে শুধু সমস্যার বর্ণনা নয়, পরিমাপযোগ্য সমাধানের পরিকল্পনা দেখানো ভালো।
৮. এনজিওর কর্মীদের বেতন কোথা থেকে আসে?
অনুমোদিত প্রকল্পের কর্মী ব্যয়, সংস্থার বৈধ নিজস্ব আয় বা নির্ধারিত প্রশাসনিক তহবিল থেকে বেতন দেওয়া হতে পারে। তবে প্রকল্পের শর্ত ও ব্যয়সীমা অনুসরণ করতে হয়। কর্মীদের বেতন থাকা মানেই অনুদানের অপব্যবহার হয়েছে, এমন সিদ্ধান্ত সঠিক নয়।
৯. কোনো এনজিওর অর্থের উৎস কীভাবে যাচাই করব?
প্রতিষ্ঠানের নিবন্ধন, প্রকাশিত বার্ষিক প্রতিবেদন ও নিরীক্ষিত হিসাব থেকে শুরু করুন। সেখানে অনুদানদাতা, প্রকল্প আয়, ঋণ এবং ব্যয়ের খাত পৃথকভাবে দেখানো আছে কি না পরীক্ষা করুন। প্রয়োজন হলে সংশ্লিষ্ট নিয়ন্ত্রক কর্তৃপক্ষের প্রকাশিত তথ্যের সঙ্গে মিলিয়ে নিন।
১০. বিদেশি অনুদান কমে গেলে এনজিওর কী হয়?
সংস্থাকে নতুন প্রকল্প সীমিত করতে, ব্যয় পুনর্বিন্যাস করতে বা বিকল্প তহবিল খুঁজতে হতে পারে। সবচেয়ে বেশি চাপ পড়ে একক দাতার ওপর নির্ভরশীল প্রতিষ্ঠানে। স্থানীয় সহযোগিতা, স্বচ্ছ হিসাব এবং বৈধ নিজস্ব আয়ের সুযোগ তৈরি থাকলে এই ঝুঁকি কিছুটা সামলানো সম্ভব।
উপসংহার
এনজিওর তহবিল আসে দেশি-বিদেশি অনুদান, সরকারি অংশীদারত্ব, সদস্য চাঁদা, প্রাতিষ্ঠানিক সহায়তা এবং অনুমোদিত সেবার আয় থেকে। তবে অনুদান, ফেরতযোগ্য ঋণ ও সদস্য সঞ্চয় এক জিনিস নয়। সঠিক উৎস নির্বাচন, আইন মেনে অর্থ ব্যবহার এবং মানুষের জীবনে প্রকৃত পরিবর্তন দেখাতে পারাই একটি দায়িত্বশীল এনজিওর আর্থিক ভিত্তিকে শক্তিশালী করে।