বাংলাদেশে নারীদের আর্থিক কর্মকাণ্ডে যুক্ত করার ক্ষেত্রে সঞ্চয় এবং দলগত ঋণ ব্যবস্থা দীর্ঘদিন ধরে গুরুত্বপূর্ণ ভূমিকা পালন করছে। বিশেষ করে গ্রামীণ ও নিম্ন আয়ের পরিবারের অনেক নারী প্রচলিত ব্যাংকের জামানত, আয়ের প্রমাণ বা অন্যান্য শর্ত পূরণ করতে না পারলেও ক্ষুদ্রঋণ প্রতিষ্ঠানের মাধ্যমে ছোট অঙ্কের সঞ্চয় গড়ে তোলা এবং আয়মুখী কাজে অর্থ সংগ্রহের সুযোগ পান। তবে শুধু ঋণ পাওয়াকেই আর্থিক উন্নয়ন বলা যায় না। সঞ্চয়, ঋণের ব্যবহার, কিস্তি দেওয়ার সক্ষমতা এবং অর্থের ওপর নারীর নিজস্ব নিয়ন্ত্রণ একসঙ্গে বিবেচনা করা জরুরি।
পল্লী কর্ম-সহায়ক ফাউন্ডেশনের প্রকাশিত ৩০ এপ্রিল ২০২৬ পর্যন্ত তথ্য অনুযায়ী, তাদের সহযোগী প্রতিষ্ঠানগুলোর মাধ্যমে সংগঠিত সদস্যের সংখ্যা প্রায় ২ কোটি ১৯ লাখ। এর ৯৩ দশমিক ৬১ শতাংশ নারী। একই সময়ে ঋণগ্রহীতার সংখ্যা প্রায় ১ কোটি ৬৭ লাখ, যার মধ্যে প্রায় ১ কোটি ৫৭ লাখ নারী। সদস্যদের মোট সঞ্চয়ের পরিমাণ ছিল প্রায় ৪০৭ দশমিক ৩৮ বিলিয়ন টাকা। এসব তথ্য বাংলাদেশের ক্ষুদ্র অর্থায়ন ব্যবস্থায় নারীদের ব্যাপক অংশগ্রহণের চিত্র তুলে ধরে।
তবে এই ব্যবস্থাকে সঠিকভাবে কাজে লাগাতে হলে একটি বিষয় মনে রাখা দরকার: সঞ্চয় আর ঋণ একই জিনিস নয়। সঞ্চয় নিজের ভবিষ্যৎ আর্থিক নিরাপত্তার ভিত্তি তৈরি করে, আর ঋণ ভবিষ্যতের আয় থেকে ফেরত দেওয়ার একটি আর্থিক দায়। তাই পরিবারের আয় না বুঝে শুধু ঋণের সুযোগ আছে বলে ঋণ নেওয়া বুদ্ধিমানের কাজ নয়।
নারীদের সঞ্চয় ব্যবস্থা কীভাবে কাজ করে?
অনেক ক্ষুদ্রঋণ প্রতিষ্ঠানে একজন নারী সদস্য হওয়ার পর নিয়মিত নির্দিষ্ট পরিমাণ অর্থ সঞ্চয় করতে পারেন। কোথাও সাপ্তাহিক, কোথাও মাসিক এবং কোথাও স্বেচ্ছামূলক সঞ্চয়ের ব্যবস্থা রয়েছে। এই সঞ্চয়ের উদ্দেশ্য কেবল ঋণ পাওয়ার যোগ্যতা তৈরি করা হওয়া উচিত নয়। চিকিৎসা, সন্তানের শিক্ষা, ব্যবসার জরুরি খরচ, কৃষি মৌসুম বা পারিবারিক সংকটের জন্য আলাদা আর্থিক নিরাপত্তা তৈরি করাও সঞ্চয়ের গুরুত্বপূর্ণ উদ্দেশ্য।
বাংলাদেশ ব্যাংকের বাণিজ্যিক ব্যাংকভিত্তিক তথ্য অনুযায়ী, নারীদের মালিকানাধীন আমানত হিসাবের সংখ্যা ২০১৯ সালের প্রায় ৩ কোটি ৩৪ লাখ থেকে ২০২৪ সালে প্রায় ৫ কোটি ৫৩ লাখে পৌঁছেছে। অন্যদিকে বিশ্বব্যাংকের গ্লোবাল ফিনডেক্সের ২০২৪ সালের তথ্য অনুযায়ী, বাংলাদেশের ১৫ বছর বা তার বেশি বয়সী নারীদের ৩৩ দশমিক ৩ শতাংশের আর্থিক প্রতিষ্ঠান বা মোবাইল আর্থিক সেবায় হিসাব ছিল। পুরুষদের ক্ষেত্রে হারটি ছিল ৫৩ দশমিক ৫ শতাংশ। অর্থাৎ হিসাবের সংখ্যা বাড়লেও নারী ও পুরুষের আর্থিক অন্তর্ভুক্তিতে এখনো উল্লেখযোগ্য ব্যবধান রয়েছে।
দলগত ঋণ পদ্ধতি কী?
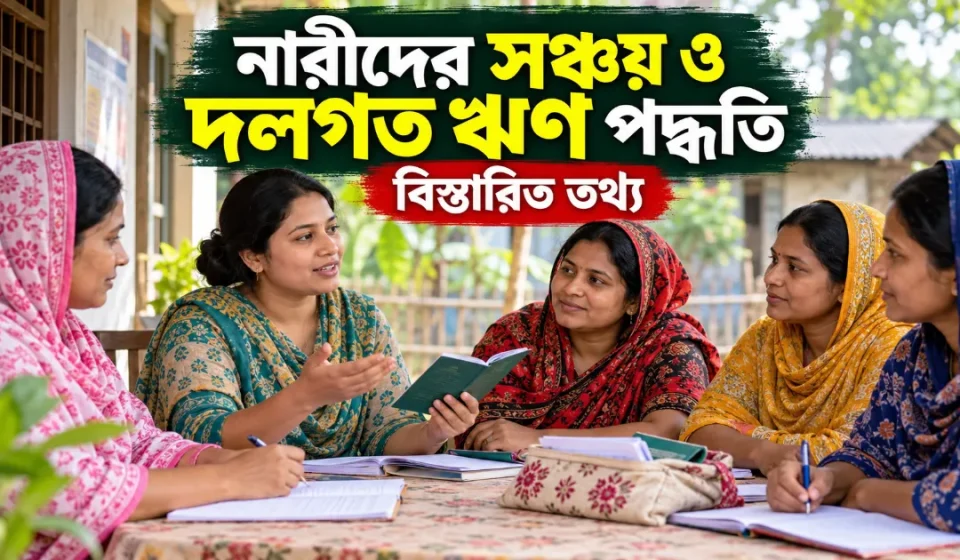
দলগত ঋণ পদ্ধতিতে সাধারণত একই এলাকা বা সম্প্রদায়ের কয়েকজন নারী একটি সংগঠিত দলের সদস্য হন। প্রতিষ্ঠান সদস্যদের পরিচয়, আয়ের উৎস, পরিবারের অবস্থা এবং অর্থ ব্যবহারের উদ্দেশ্য সম্পর্কে তথ্য সংগ্রহ করে। এরপর যোগ্য সদস্যকে ঋণ দেওয়া হতে পারে। প্রচলিত ব্যাংকঋণের মতো জমি বা বড় সম্পদ জামানত হিসেবে দেওয়ার পরিবর্তে নিয়মিত সভা, পরিচিত সামাজিক সম্পর্ক, আর্থিক শৃঙ্খলা এবং সদস্যের পূর্ববর্তী লেনদেন গুরুত্বপূর্ণ হয়ে ওঠে।
সব প্রতিষ্ঠানে দলের প্রত্যেক সদস্যকে অন্য সদস্যের ঋণের আইনি দায় বহন করতে হয় এমন নয়। প্রতিষ্ঠান ও ঋণপণ্য অনুযায়ী নিয়ম ভিন্ন হতে পারে। তাই “দলগত ঋণ” শুনেই ধরে নেওয়া উচিত নয় যে একজন কিস্তি দিতে ব্যর্থ হলে অন্য সবাইকে অবশ্যই তার টাকা পরিশোধ করতে হবে। ঋণ নেওয়ার আগে চুক্তির এই অংশ পরিষ্কারভাবে জানা অত্যন্ত গুরুত্বপূর্ণ।
দলভিত্তিক ব্যবস্থায় সঞ্চয়ের ভূমিকা
দলের মাধ্যমে নিয়মিত অল্প অল্প সঞ্চয় করা আর্থিক অভ্যাস গড়ে তুলতে সহায়তা করতে পারে। নিয়মিত কিছু অর্থ আলাদা রাখলে সময়ের সঙ্গে জরুরি প্রয়োজনের জন্য একটি তহবিল তৈরি হতে পারে। বিশ্বব্যাংকের ২০২৬ সালের প্রতিবেদনে ব্যবহৃত ২০১৮–১৯ সালের বাংলাদেশ ইন্টিগ্রেটেড হাউসহোল্ড সার্ভে তথ্য অনুযায়ী, গ্রামীণ নারীদের মধ্যে নিয়মিত সঞ্চয়ের প্রবণতা দেখা যায় এবং অনেক নারী সাপ্তাহিকভাবে সঞ্চয় করেন। একই তথ্যে ঋণ পাওয়ার যোগ্যতা বজায় রাখার উদ্দেশ্যেও কিছু নারী সঞ্চয় হিসাব রাখেন বলে উল্লেখ করা হয়েছে।
ঋণের পরিকল্পনার পাশাপাশি জরুরি সঞ্চয়ের বিষয়টিও বিবেচনায় রাখা উপকারী। পরিবারের নিয়মিত উদ্বৃত্ত অর্থের পুরোটা নতুন কিস্তির জন্য নির্ধারণ না করে সামর্থ্য অনুযায়ী কিছু অর্থ জরুরি প্রয়োজনের জন্য আলাদা রাখা যেতে পারে। অসুস্থতা, ব্যবসায় লোকসান, কৃষিতে ক্ষতি বা হঠাৎ আয় কমে গেলে এই সঞ্চয় আর্থিক চাপ সামলাতে সহায়তা করতে পারে।
নারীরা কেন দলগত ঋণের দিকে ঝোঁকেন?
প্রচলিত ব্যাংক থেকে ঋণ পেতে অনেক সময় নথিপত্র, জামানত, ব্যবসার আনুষ্ঠানিক হিসাব বা দীর্ঘ প্রক্রিয়ার প্রয়োজন হয়। গ্রামের একজন ছোট উদ্যোক্তা, গবাদিপশু পালনকারী, সেলাইকারী বা বাড়িভিত্তিক উৎপাদক নারীর পক্ষে এসব শর্ত পূরণ করা কঠিন হতে পারে। দলভিত্তিক ক্ষুদ্রঋণ ব্যবস্থা এই প্রবেশ বাধা তুলনামূলকভাবে কমিয়ে দেয়।
এ ধরনের অর্থায়ন হাঁস-মুরগি পালন, গবাদিপশু, কৃষি, সেলাই, ছোট দোকান, খাবার তৈরি, হস্তশিল্প অথবা অন্যান্য ক্ষুদ্র উদ্যোগে ব্যবহার করা যেতে পারে। তবে ঋণের উদ্দেশ্য এবং কিস্তির সময়সূচির মধ্যে মিল থাকা জরুরি। যে ব্যবসা থেকে তিন মাস পর আয় আসবে, সেখানে ঋণ নেওয়ার পরের সপ্তাহ থেকেই বড় কিস্তি শুরু হলে নগদ অর্থের ঘাটতি দেখা দিতে পারে।
ঋণের প্রকৃত খরচ বুঝে নেওয়া কেন জরুরি?
ঋণ নেওয়ার আগে হাতে কত টাকা পাওয়া যাবে এবং প্রতি কিস্তিতে কত টাকা দিতে হবে শুধু এই দুটি বিষয় দেখলেই যথেষ্ট নয়। মোট কত টাকা পরিশোধ করতে হবে, কিস্তির সংখ্যা, সার্ভিস চার্জ কীভাবে হিসাব করা হবে, সঞ্চয়ের শর্ত এবং অন্য কোনো অনুমোদিত খরচ আছে কি না লিখিতভাবে জেনে নেওয়া উচিত। মাইক্রোক্রেডিট রেগুলেটরী অথরিটির প্রকাশিত গ্রাহক সচেতনতামূলক তথ্যে ক্রমহ্রাসমান স্থিতি পদ্ধতিতে ২৪ শতাংশ সার্ভিস চার্জ, ১৫ দিনের প্রাথমিক বিরতি, ৪৬টি কিস্তি এবং সঞ্চয়ের ওপর ৬ শতাংশ সুদের উল্লেখ রয়েছে। তবে নির্দিষ্ট ঋণ বা সঞ্চয় পণ্যের বর্তমান শর্ত প্রতিষ্ঠান থেকে লিখিতভাবে যাচাই করা উচিত।
ক্রমহ্রাসমান স্থিতি পদ্ধতিতে সাধারণত বকেয়া মূল ঋণের পরিমাণের ভিত্তিতে সার্ভিস চার্জ হিসাব করা হয়। এটি পুরো মেয়াদে প্রাথমিক ঋণের একই অঙ্কের ওপর চার্জ হিসাব করার পদ্ধতির সঙ্গে এক নয়। তাই চুক্তির আগে প্রতিষ্ঠানকে জিজ্ঞাসা করুন: “আমি হাতে মোট কত টাকা পাব, মোট কত টাকা পরিশোধ করতে হবে এবং কিস্তির পূর্ণ সময়সূচি কী?”
দলগত ঋণের সম্ভাব্য সুবিধা
সঠিকভাবে ব্যবহৃত হলে দলগত ব্যবস্থায় নারীরা নিয়মিত সঞ্চয়ের অভ্যাস, আর্থিক হিসাব রাখার দক্ষতা, অন্য উদ্যোক্তার সঙ্গে যোগাযোগ এবং ছোট ব্যবসা শুরু বা সম্প্রসারণের সুযোগ পেতে পারেন। নিয়মিত সভা অনেক ক্ষেত্রে বাজার, স্বাস্থ্য, প্রশিক্ষণ বা সরকারি সেবা সম্পর্কে তথ্য বিনিময়ের মাধ্যমও হয়। একা আর্থিক প্রতিষ্ঠানে যেতে সংকোচ বোধ করেন এমন নারীর জন্য দল সামাজিক সহায়তার একটি মাধ্যম হতে পারে।
কিস্তির চাপ ও অতিরিক্ত ঋণের ঝুঁকি
কিস্তি পরিশোধের জন্য যদি নিয়মিতভাবে নতুন ঋণ বা অন্য ধার ব্যবহার করতে হয়, তাহলে আর্থিক চাপ বাড়তে পারে। বিশ্বব্যাংকের ২০২৬ সালের প্রতিবেদনে ব্যবহৃত ২০১৮–১৯ সালের জরিপ তথ্য অনুযায়ী, ঋণ নেওয়া নারীদের প্রায় ২১ শতাংশ অন্য ঋণ পরিশোধের জন্যও ঋণ নেওয়ার কথা জানিয়েছেন। এই তথ্যটি ২০১৮–১৯ সালের জরিপভিত্তিক হওয়ায় বর্তমান পরিস্থিতি ব্যক্তি, পরিবার ও প্রতিষ্ঠানভেদে ভিন্ন হতে পারে। তবে একটি ঋণের কিস্তি দিতে বারবার নতুন ঋণের ওপর নির্ভর করা আর্থিক ঝুঁকি বাড়াতে পারে।
বাংলাদেশে পরিচালিত বিভিন্ন গবেষণায় দেখা গেছে, কিছু ক্ষেত্রে নারীর নামে ঋণ নেওয়া হলেও অর্থের ব্যবহার বা সিদ্ধান্তে স্বামী বা পরিবারের অন্য সদস্যের প্রভাব থাকতে পারে। তাই ঋণটি যার নামে নেওয়া হচ্ছে, তার ঋণের উদ্দেশ্য, অর্থের ব্যবহার, আয়-ব্যয়ের হিসাব এবং পরিশোধ পরিকল্পনা সম্পর্কে পরিষ্কার ধারণা থাকা গুরুত্বপূর্ণ। পরিবারের অন্য সদস্য অর্থ ব্যবহার করলেও ঋণের শর্ত ও পরিশোধের দায় সম্পর্কে ঋণগ্রহীতার সচেতন থাকা উচিত।
ঋণ নেওয়ার আগে যে হিসাবটি করা উচিত
প্রথমে গত তিন থেকে ছয় মাসের পরিবারের গড় আয় ও প্রয়োজনীয় ব্যয়ের হিসাব লিখে ফেলুন। খাবার, বাসস্থান, চিকিৎসা, শিক্ষা এবং বিদ্যমান ঋণের কিস্তি বাদ দেওয়ার পর নিয়মিত কত টাকা উদ্বৃত্ত থাকে তা দেখুন। নতুন ঋণের কিস্তির জন্য সবার ক্ষেত্রে প্রযোজ্য কোনো একক “নিরাপদ শতাংশ” নেই। তাই এমন কিস্তি নির্বাচন করা উচিত, যা স্বাভাবিক আয়ের পাশাপাশি কিছু সময় আয় কমে গেলেও পরিবারকে প্রয়োজনীয় ব্যয় বাদ দিতে বাধ্য করবে না। ভবিষ্যৎ ব্যবসায়িক আয় নিশ্চিত ধরে নিয়ে কিস্তির পরিকল্পনা করা উচিত নয়।
নিরাপদ প্রতিষ্ঠান বেছে নেওয়ার উপায়
ক্ষুদ্রঋণ নেওয়ার আগে প্রতিষ্ঠানটির মাইক্রোক্রেডিট রেগুলেটরী অথরিটির বৈধ সনদ রয়েছে কি না যাচাই করুন। অথরিটির অনলাইন সনদ যাচাই ব্যবস্থায় সনদ নম্বর ব্যবহার করে প্রতিষ্ঠানের তথ্য পরীক্ষা করা যায়। পাসবই, জমার রসিদ, ঋণচুক্তি এবং অন্যান্য গুরুত্বপূর্ণ কাগজ নিজের কাছে সংরক্ষণ করুন। ফাঁকা কাগজে বা না বুঝে কোনো নথিতে স্বাক্ষর করবেন না। কিস্তি, সঞ্চয় বা অন্য কোনো অর্থ জমা দিলে লিখিত রসিদ অথবা গ্রহণযোগ্য ডিজিটাল প্রমাণ সংরক্ষণ করুন।
নারীদের জন্য কার্যকর সঞ্চয় ও ঋণ কৌশল
সঞ্চয় ও ঋণের পরিকল্পনা একসঙ্গে বিবেচনা করলে পরিবারের সামগ্রিক আর্থিক অবস্থাটি বোঝা সহজ হয়। সম্ভব হলে জরুরি প্রয়োজনের জন্য কিছু সঞ্চয় আলাদা রাখুন এবং ঋণ নেওয়ার আগে অর্থটি ঠিক কী কাজে ব্যবহার হবে তা নির্ধারণ করুন। ব্যবসার টাকা ও সংসারের টাকা আলাদা রাখলে হিসাব পরিষ্কার থাকে। প্রতিদিনের বিক্রি, খরচ ও লাভ লিখে রাখা উপকারী। একটি ঋণ থাকা অবস্থায় আরেকটি ঋণ নেওয়ার আগে সব ঋণের মোট কিস্তি পরিবারের নিয়মিত আয় থেকে বহন করা সম্ভব কি না হিসাব করুন। ঋণের স্পষ্ট প্রয়োজন বা পরিশোধের বাস্তব পরিকল্পনা না থাকলে নতুন ঋণ নেওয়ার সিদ্ধান্ত পুনর্বিবেচনা করুন।
নারীদের সঞ্চয় ও দলগত ঋণ সম্পর্কে ১০টি গুরুত্বপূর্ণ প্রশ্ন ও উত্তর
১. দলগত ঋণ নিতে কি অবশ্যই জামানত দিতে হয়?
অনেক ক্ষুদ্রঋণ কর্মসূচিতে প্রচলিত ব্যাংকের মতো জমি বা বড় সম্পত্তি বন্ধক দেওয়ার প্রয়োজন হয় না। তবে প্রতিষ্ঠান সদস্যের পরিচয়, ঠিকানা, পরিবারের আর্থিক অবস্থা, ঋণের উদ্দেশ্য এবং পরিশোধ সক্ষমতা যাচাই করতে পারে। সঠিক শর্ত প্রতিষ্ঠান ও ঋণের ধরন অনুযায়ী ভিন্ন হয়।
২. ঋণ নেওয়ার আগে সঞ্চয় করা কি বাধ্যতামূলক?
সব প্রতিষ্ঠানে একই নিয়ম নেই। কিছু কর্মসূচিতে সদস্য হওয়ার সঙ্গে নিয়মিত সঞ্চয়ের ব্যবস্থা থাকে, আবার কিছু সঞ্চয় স্বেচ্ছামূলক হতে পারে। কত টাকা জমাতে হবে, সেই টাকা কখন তোলা যাবে এবং সঞ্চয়ের ওপর কী হারে মুনাফা বা সুদ দেওয়া হবে তা লিখিতভাবে জেনে নেওয়া উচিত।
৩. দলের একজন কিস্তি না দিলে অন্যদের কি তার কিস্তি দিতে হয়?
এটি সম্পূর্ণভাবে ঋণের চুক্তির ওপর নির্ভর করে। সামাজিকভাবে দল অন্য সদস্যকে সময়মতো কিস্তি দিতে উৎসাহিত করতে পারে, কিন্তু তাই বলে সব ক্ষেত্রেই অন্য সদস্য আইনগতভাবে তার ঋণ পরিশোধে বাধ্য এমন ধারণা ঠিক নয়। চুক্তি পড়ে দায়বদ্ধতার বিষয়টি নিশ্চিত করা জরুরি।
৪. ব্যক্তিগত খরচের জন্য ক্ষুদ্রঋণ নেওয়া কি ভালো?
নিয়মিত সংসার খরচ মেটাতে বারবার ঋণের ওপর নির্ভর করলে আর্থিক চাপ বাড়তে পারে। আয়মুখী কাজে ঋণের অর্থ ব্যবহার করা হলেও ব্যবসা থেকে লাভ বা নতুন আয় নিশ্চিত নয়। তাই ব্যক্তিগত বা ব্যবসায়িক যে উদ্দেশ্যেই ঋণ নেওয়া হোক, কিস্তি কীভাবে পরিশোধ করা হবে তা আগে বাস্তবসম্মতভাবে হিসাব করা গুরুত্বপূর্ণ।
৫. কত টাকার ঋণ নেওয়া উচিত?
প্রতিষ্ঠান সর্বোচ্চ কত টাকা দিতে প্রস্তুত সেটিকে নিজের প্রয়োজনীয় ঋণের পরিমাণ মনে করা উচিত নয়। প্রকল্পে আসলে কত টাকা দরকার এবং বাস্তবে কত কিস্তি দেওয়া সম্ভব, তার ভিত্তিতে ঋণের অঙ্ক নির্ধারণ করা ভালো। প্রয়োজনের চেয়ে বেশি ঋণ নিলে অপ্রয়োজনীয় আর্থিক দায় তৈরি হয়।
৬. সঞ্চয়ের টাকা কি জরুরি সময়ে ব্যবহার করা যায়?
এটি সঞ্চয় হিসাবের ধরন ও প্রতিষ্ঠানের নিয়মের ওপর নির্ভর করে। কিছু সঞ্চয় সহজে তোলা যায়, আবার কোনো কোনো সঞ্চয়ে নির্দিষ্ট শর্ত বা সময় থাকতে পারে। তাই জমা দেওয়ার আগেই টাকা উত্তোলনের নিয়ম, সময় এবং কোনো সীমাবদ্ধতা রয়েছে কি না জানতে হবে।
৭. একাধিক প্রতিষ্ঠান থেকে ঋণ নেওয়া কি নিরাপদ?
একাধিক ঋণ নিজে থেকেই সমস্যা নয়, কিন্তু সব ঋণের মোট কিস্তি যদি পরিবারের নিয়মিত উদ্বৃত্ত আয়ের তুলনায় বেশি হয়ে যায়, তাহলে ঝুঁকি দ্রুত বাড়ে। বিশেষ করে একটি ঋণের কিস্তি অন্য ঋণ দিয়ে পরিশোধ করার পরিস্থিতি তৈরি হলে নতুন ঋণ নেওয়ার আগে পূর্ণ আর্থিক হিসাব করা দরকার।
৮. ঋণের টাকা স্বামী বা পরিবারের অন্য সদস্য ব্যবহার করলে কী করা উচিত?
ঋণ যদি নারীর নামে হয়, তাহলে তিনি কী কাজে অর্থ ব্যবহৃত হচ্ছে এবং কীভাবে কিস্তি পরিশোধ হবে তা জানা ও সিদ্ধান্তে অংশ নেওয়া অত্যন্ত গুরুত্বপূর্ণ। পরিবারের অন্য সদস্য ব্যবসা পরিচালনা করলেও আয়, ব্যয় এবং কিস্তির লিখিত হিসাব রাখা উচিত। শুধু নাম ব্যবহার করে ঋণ নেওয়া নারীর জন্য অপ্রয়োজনীয় ঝুঁকি তৈরি করতে পারে।
৯. ক্ষুদ্রঋণ প্রতিষ্ঠান বৈধ কি না কীভাবে বোঝা যাবে?
প্রতিষ্ঠানের মাইক্রোক্রেডিট রেগুলেটরী অথরিটির সনদ আছে কি না যাচাই করা যায়। সনদ নম্বর, প্রতিষ্ঠানের নাম ও বর্তমান অবস্থা মিলিয়ে দেখা উচিত। সন্দেহ থাকলে কোনো টাকা জমা বা ঋণের চুক্তি করার আগে নিয়ন্ত্রক সংস্থার তথ্য ব্যবহার করে নিশ্চিত হওয়া নিরাপদ।
১০. সঞ্চয় ভালো, নাকি ঋণ নেওয়া ভালো?
সঞ্চয় ও ঋণের উদ্দেশ্য আলাদা, তাই কোনটি উপযুক্ত হবে তা ব্যক্তির আর্থিক অবস্থা ও প্রয়োজনের ওপর নির্ভর করে। ভবিষ্যৎ ব্যয় বা জরুরি পরিস্থিতির জন্য নিজের অর্থ জমিয়ে রাখার মাধ্যম হলো সঞ্চয়। অন্যদিকে ঋণ হলো নির্দিষ্ট সময়ে ফেরত দেওয়ার দায়সহ নেওয়া অর্থ। তাই ঋণের প্রয়োজন, মোট খরচ এবং পরিশোধ সক্ষমতা যাচাই করে সিদ্ধান্ত নেওয়া উচিত।
তথ্যসূত্র ও গুরুত্বপূর্ণ নোট
এই নিবন্ধে ব্যবহৃত পরিসংখ্যান ও নিয়ন্ত্রক তথ্য পল্লী কর্ম-সহায়ক ফাউন্ডেশন, বাংলাদেশ ব্যাংক, বিশ্বব্যাংকের গ্লোবাল ফিনডেক্স ও বাংলাদেশে নারীর অর্থনৈতিক ক্ষমতায়নবিষয়ক প্রতিবেদন এবং মাইক্রোক্রেডিট রেগুলেটরী অথরিটির প্রকাশিত তথ্যের ভিত্তিতে উপস্থাপন করা হয়েছে। ঋণ, সঞ্চয়, সার্ভিস চার্জ ও অন্যান্য শর্ত সময়ের সঙ্গে পরিবর্তিত হতে পারে। তাই কোনো আর্থিক সিদ্ধান্ত নেওয়ার আগে সংশ্লিষ্ট প্রতিষ্ঠানের বর্তমান লিখিত শর্ত এবং প্রযোজ্য নিয়ন্ত্রক তথ্য যাচাই করুন। এই নিবন্ধটি সাধারণ তথ্যের জন্য; এটি ব্যক্তিগত আর্থিক পরামর্শ নয়।
উপসংহার
নারীদের সঞ্চয় ও দলগত ঋণ ব্যবস্থা বাংলাদেশের আর্থিক অন্তর্ভুক্তির একটি গুরুত্বপূর্ণ অংশ। এর মাধ্যমে অনেক নারী সঞ্চয়, অর্থায়ন এবং ক্ষুদ্র উদ্যোগের জন্য আর্থিক সেবায় যুক্ত হচ্ছেন। তবে ঋণ নেওয়ার ক্ষেত্রে অর্থের ব্যবহার, মোট খরচ, কিস্তি পরিশোধের সক্ষমতা এবং ঋণের ওপর নিজের নিয়ন্ত্রণ বিবেচনা করা জরুরি। সনদপ্রাপ্ত প্রতিষ্ঠান নির্বাচন, চুক্তির সব শর্ত বুঝে নেওয়া, রসিদ ও নথি সংরক্ষণ এবং একটি ঋণ পরিশোধের জন্য বারবার নতুন ঋণের ওপর নির্ভর না করা আর্থিক ঝুঁকি কমাতে সহায়তা করতে পারে।
🔥 Recommended For You